得物品质存隐患?深度揭秘
得物App以潮流商品为核心,其商品质量呈现显著的两极分化。球鞋类目中,限量款与联名款常以溢价形式流通,部分款式因稀缺性形成稳定溢价空间。但非标商品存在良莠不齐现象,部分卖家通过模糊描述规避质检流程,导...
如何将花呗转化为现金?
花呗作为一种便捷的信用消费工具,在现代生活中扮演着越来越重要的角色。然而,随着人们对资金流动性要求的提升,关于“花呗如何提现”的问题也逐渐成为热门话题。事实上,花呗本身的定位是信用支付产品,并非直接的...
分期乐新用户提额指南:通过信用行为重构提升额度
提高额度的核心命题,本质上并非是一场单向的“申请”,而是一次系统性、多维度的“信任积累”。作为新用户,其最大的挑战在于缺乏既有的信用历史和行为数据。因此,提升限额的路径设计必须跳出传统的消费循环思维,...
信用背后的真相与挑战
信用从来不是抽象的形容词,而是一套精密运转的社会基础设施。每一次借贷、每一笔转账、每一份承诺的背后,都在为这套体系添砖加瓦或凿下裂缝。当一个人说"我有信用"时,他实际在陈述一个事实:过去的时间里,我的...
微信分付额度怎么来的?看信用与风控双重评估
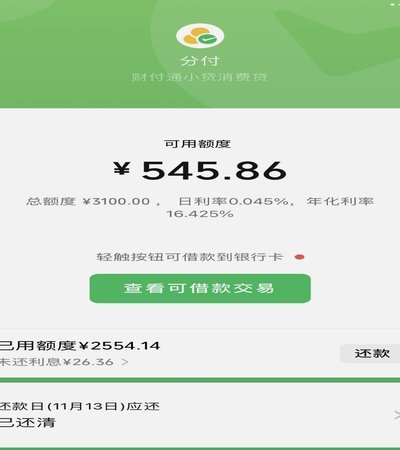
微信分付额度,表面上是一个简单的数据体现,实际上蕴含了微信支付系统复杂运作的诸多机制。它并非单一的算法计算结果,而是根据用户行为、交易规模、风险控制等多维度数据进行综合评估得出的。核心在于“风险控制”...
探究扫商家码套现背后的支付漏洞与监管对策
扫商家码套现,这一现象近年来频繁出现在社交媒体和新闻报道中,成为金融领域关注的热点话题。它不仅反映了支付环境中的安全漏洞,也揭示了市场参与者对现有规则的挑战与规避行为。通过利用商家收款二维码进行非法资...
羊小咩享花卡如何安全高效提额消费
“羊小咩享花卡消费额度提现”这一机制,实际上代表着金融机构在风险管理和用户激励之间的精妙平衡。传统的信用卡产品设计,往往侧重于鼓励消费,提升交易量,而“额度提现”则是一种在鼓励消费的同时,对潜在信用风...
分期乐怎么评估信用额度
了解分期乐如何出额度,首先需要明确的是,这一过程是基于用户信用评估的结果。分期乐通过大数据和人工智能技术,构建了全面的用户画像,包括但不限于用户的信用历史、消费习惯、社交行为等,以此来确定用户的信用额...
分付可以用来刷现金吗?带你了解其支付逻辑与风控风险
分付作为信用支付工具的核心功能在于替代现金完成消费闭环,其设计逻辑本质上与传统信用卡存在本质差异。从支付链路分析,分付系统通过绑定银行卡实现资金划转,所有交易均需经过银行账户验证,这种机制决定了其无法...
羊了羊高级卡包在哪里?终极获取攻略!
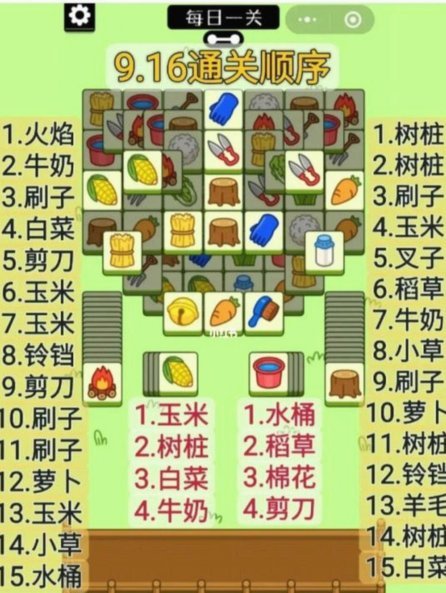
《羊了羊》这款小游戏的爆发式流行,本质上并非仅仅依靠其可爱的视觉符号,而在于其背后深层逻辑的“收集驱动力”。对于玩家而言,单纯的点击操作很快会进入边际效用递减阶段,真正的核心驱动力在于对稀有度极高的卡...