微信分付单笔最高支付额度是多少?
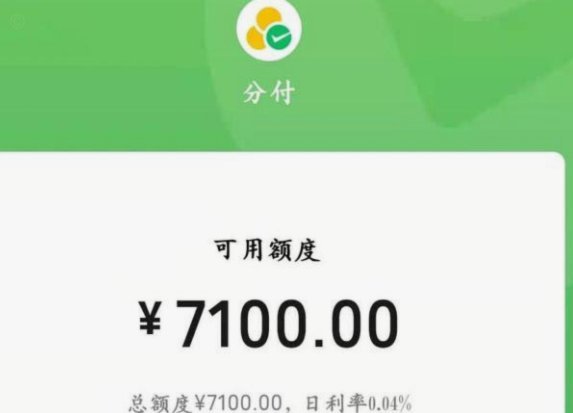
微信分付的单笔支付限额设计体现了平台对资金流动的精细化管控。根据最新数据,普通用户的单笔交易上限通常在500元至2000元区间波动,但这一数值并非固定参数,而是通过动态算法根据用户信用评估结果实时调整...
得物分期:先付全款?真相揭秘
得物平台的分期付款机制并非强制要求用户先付全款,但其运作逻辑与传统电商平台存在本质差异。平台通过与第三方支付机构合作,将商品交易拆分为多个还款周期,但实际支付流程中存在预授权冻结机制。当用户选择分期时...
得物分期可以分几期?带你读懂分期方案背后的逻辑
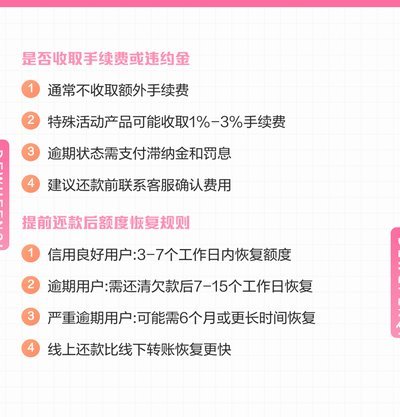
得物分期付款的期数,并非固定不变,而是根据用户自身的信用评估、订单金额、以及得物平台对不同商品类别的风险评估而动态调整的。 理解这一点至关重要,它背后的逻辑远比简单的“三期”、“五期”那样直观有趣得多...
收款码分付功能实现全攻略
分付功能的实现依赖于支付平台与商户系统的深度对接,其核心在于将分期支付逻辑嵌入到原有收款码的交易流程中。技术层面上,这需要通过开放API接口将分付参数(如分期期数、手续费率)注入支付请求,同时在用户端...
得物平台背后的开发者故事
追溯得物的底层基因,很难将其简单归结为某一个程序员或某一个单一的架构师。其前身是专注于潮流鞋类社区的Po7,这决定了产品初期的核心逻辑并非单纯的“买卖”,而是“信任的建立”。开发者们在构建产品之初,核...
多头贷款:风险还是机遇?
多头贷款本质上是借款人同时向多个金融机构申请贷款的行为,其核心特征在于资金来源的分散化与债务结构的复杂化。这种模式在个人消费领域常见于信用卡分期、小额信贷叠加的情况,在企业融资中则可能表现为多渠道融资...
京东白条提现怎么取消
京东白条作为信用支付工具,其提现功能本质上是绑定银行卡的双向验证过程。用户通过京东APP进入“我的钱包”后,需在“银行卡管理”中选择解绑操作,系统会要求二次验证身份信息。这一流程与常规支付账户的提现逻...
鹿优选如何退会员费
会员服务在当下互联网时代的普及程度已经无需赘述,而如何处理会员服务的退订问题,却是一个容易被忽视却又至关重要的环节。以鹿优选为例,这家以提供优质会员服务而闻名的平台,在退会员费这件事情上,同样需要用户...
拿去花额度怎么套更稳妥财务规划与风险规避指南
在现代金融体系中,"套取额度"已成为一种常见的消费策略,但如何高效利用这些额度却是一门需要深入探讨的艺术。首先,我们需要明确额度的本质——它是金融机构对个人或企业信用能力的认可,也是对风险的评估结果。...
白条临时额度加油包使用全攻略
白条临时额度加油包,在当下油价高企的背景下,成为了不少车主缓解资金压力的利器。然而,不少用户在使用过程中,常常陷入误区,或者未能最大化地利用这一功能。白条加油包并非简单的“折扣”,其背后涉及复杂的信用...