花呗套线手续费揭秘:这些费用你知道吗?
花呗套线操作的核心矛盾在于支付工具的信用属性与现金流转的资本属性之间的冲突。当用户通过第三方平台将花呗额度转化为现金时,实质上是在突破平台设定的支付场景限制。这种行为往往伴随多重费用结构,其中显性手续...
羊小咩现在还能借款吗
近期,“羊小咩”平台成为了热门讨论的话题。从用户咨询到市场观察,大家都在好奇“羊小咩现在还能借款吗?”这一问题的答案。在深入探讨前,需要明确的是,“羊小咩”特指的是某家网络借贷平台的官方名称,而非具体...
微信分付怎么开通步骤全解
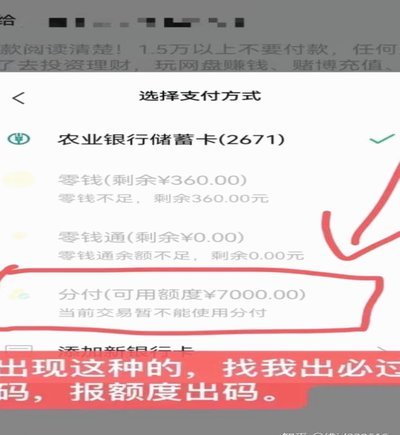
微信分付功能,在用户生态中扮演着日益重要的角色,它并非简单的转账工具,而是搭建信任经济的基石。要理解“微信分付怎么开”,首先需要认识到其背后的机制:它依赖于微信支付提供的担保和风险控制系统。传统的微信...
京东白条如何运作?商家兑现和管理全攻略
近年来,随着互联网金融的迅速发展,“白条”作为一种信用支付工具,在京东平台上得到了广泛应用。商家如何能顺利实现“京东白条”的兑现成为了一个重要的议题。首先,理解“京东白条”的本质是关键——这是一种由京...
美团“生活费”提现难?背后原因揭秘
美团生活费,或者更准确地说,美团推出的“领啦”服务及其配套的日常消费补贴,在用户中引发了诸多关于资金流动的疑问。简单粗暴地回答这个问题:“不可以”。但背后的逻辑和机制远比一句否认复杂得多,涉及到平台补...
解锁"怎么弄"的高效方法
当面对“怎么弄”这个问题时,我们往往面临的是一个需要从零开始的过程。这个过程不仅包括明确目标和方法,还涉及到思维方式的转变与创新。首先,设定明确的目标是至关重要的一步。“怎么弄”的第一步就是确定你的目...
得物APP余额提现攻略及平台电话指南
得物App的余额提现机制建立在多重风控体系之上,其核心逻辑在于平衡用户资金安全与平台运营效率。当用户发起提现申请时,系统会自动校验账户绑定的支付工具是否符合实名认证标准,同时通过算法模型评估交易行为的...
白条秒到账背后的套现攻略
白条秒到账的底层逻辑建立在资金流转效率与风控平衡的矛盾之中。平台通过算法模型实时评估用户信用等级,将授信额度转化为可即时使用的虚拟账户余额。这种设计本质上是将传统分期付款的账期压缩至零,但资金并未真正...
花呗消失了?背后的故事有何隐情
花呗平台,曾是阿里巴巴集团推出的一款消费金融产品。它允许用户在支持的商家购物时使用信用额度先行消费后支付账单,极大地提升了消费者的购买体验和市场竞争力。自2015年上线以来,花呗凭借其便捷性和灵活性迅...
羊小咩商城额度:如何玩转你的消费上限?
羊小咩商城的额度体系本质上是一种动态资金调配机制,其核心逻辑在于平衡用户需求与平台风险控制。通过算法模型对用户交易行为进行实时评估,系统会自动调整可使用的额度上限。这种机制既保障了资金流动性的稳定性,...