花呗套现:风险、止损与应对
花呗套现操作本质上属于平台规则明令禁止的违规行为,其可靠性需从多重维度审视。支付宝风控系统通过交易流水、消费场景、设备指纹等300余项指标实时监测异常操作,一旦发现资金流向与消费场景不符,账户可能被直接冻结。部分用户通过虚构交易或刷单套现,不仅面临资金损失风险,更可能触发征信系统的负面记录,导致未来贷款、信用卡申请受阻。值得注意的是,套现产生的资金若被用于非法用途,还可能触犯《支付机构网络支付业务管理办法》相关规定。
取消套现操作需分阶段实施,首要是立即终止所有关联交易。用户应通过花呗APP进入"我的账单",对未完成的套现订单进行退款处理,若涉及线下商户需与商家协商撤销交易。其次是联系支付宝客服提交异议申诉,需提供交易凭证、资金流向说明等材料,但需注意平台对"恶意套现"的认定标准通常较为严格。最后,建议将账户绑定的银行卡与花呗功能解绑,避免后续资金被误划。整个流程可能耗时7-15个工作日,期间账户可能被限制部分功能。
从信用管理角度看,套现行为对个人征信体系的侵蚀具有隐蔽性。部分金融机构已接入支付宝数据接口,频繁的异常交易可能被解读为资金周转困难信号,影响信用卡额度调整、贷款利率定价等关键环节。更严重的是,若套现资金流向被认定为"非法集资"或"洗钱",可能面临公安机关的调查。数据显示,2022年因套现违规被处罚的用户中,32%在半年内遭遇了银行授信额度下调。
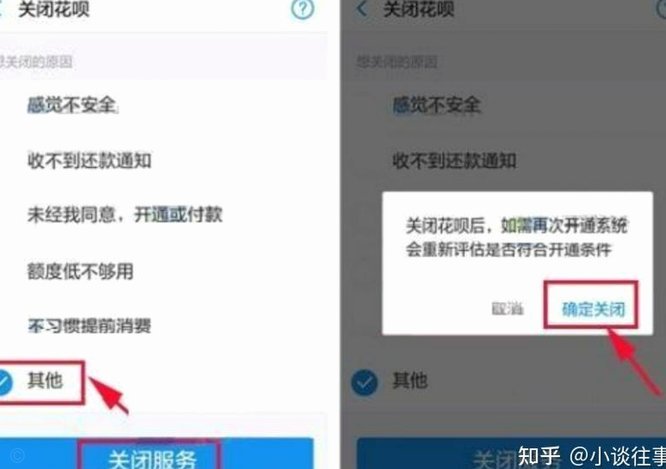
替代性解决方案应聚焦于合理利用信用工具。用户可申请花呗的"分期付款"功能,将大额消费拆分为12期还款,既避免资金压力又符合合规要求。对于急需现金流的情况,可考虑正规金融机构的信用贷产品,其年化利率通常控制在15%以内,且审批流程透明。值得注意的是,部分银行推出"信用支付"服务,允许用户通过手机银行APP完成消费分期,既保障资金安全又避免信用污点。这类合规渠道的年使用成本普遍低于套现产生的隐性风险。
相关文章
得物借款记录在哪里?如何查询你的所有借款?
为了更好地管理自己的财务,了解和掌握自己在得物平台上的所有借款情况显得尤为重要。首先,登录得物官方网站或手机应用,点击右上角的个人头像进入“我的”页面,在“钱包”区域找到并点击“贷款记录”。这里会列出...
商家合作的变现新招数
数据驱动的合作模式正在重构商业变现逻辑。通过建立动态数据追踪系统,可精准捕捉商家在不同流量场景下的转化效率。例如在电商直播合作中,实时监测用户停留时长与商品点击率,能快速判断主播人设与产品调性是否匹配...
花呗提现背后的金融逻辑
花呗提现转账,看似简单的操作,实则蕴含着复杂的支付生态和金融逻辑。用户习惯将花呗与支付宝绑定,形成了一个便捷的消费和支付网络。提现功能的核心在于将花呗中的可用余额转移至用户的银行卡账户,满足日常支出或...
羊小咩取现额度初审通过额度核定全解析
### 初审通过,额度在握:羊小咩取现额度审批背后的逻辑 初审通过,是羊小咩取现额度审批流程中的关键节点,它不仅代表了申请者符合基本的信用和风险要求,更意味着平台对用户资金需求与还款能力的初步认可。...
花呗分期套现的风险与后果
近年来,借助花呗分期付款进行消费已成为一种流行趋势。然而,一些用户可能会出于不同原因考虑通过不正当手段套现,这种行为不仅违反了用户的使用协议和相关法律法规,还可能带来严重的后果。首先,从法律角度来看,...
分付转微信:别碰!
### 分付与微信:支付生态的边界与合规性探讨 分付作为支付宝体系内的信用支付工具,其设计初衷并非为用户提供跨平台的资金转移渠道。从本质上看,分付与微信支付属于两个独立的支付生态系统,二者之间的数据...