微信分付能否提取现金?
微信分付作为微信生态内的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能基于用户信用评分体系,通过消费行为积累信用额度,但其资金流转路径始终依托微信支付账户,而非直接对接银行体系。从技术架构看,分付的额度释放需经过多层风控校验,包括用户身份验证、消费场景合规性评估及资金流向追踪。这种设计既保障了资金安全,也限制了资金的自由提取,尤其在现金提取方面存在明确的技术壁垒。
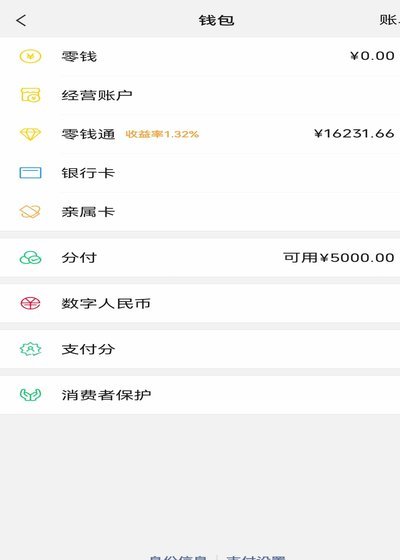
关于现金提取的可行性,需从支付链路的物理属性切入分析。微信分付的支付行为本质上是账户间的资金划转,而非实体货币的物理转移。即便用户通过绑定银行卡进行还款操作,该过程仍属于信用额度的归还,而非现金的直接提取。当前微信支付体系对资金流转的监管已形成闭环,任何试图绕过系统规则的提取行为均可能触发风控机制,导致账户异常或额度冻结。
从金融合规角度审视,微信分付的现金提取需求本质上触及支付清算的底层规则。支付机构需遵循"资金闭环"原则,确保每笔交易均可追溯至合法资金来源。若用户试图通过分付获取现金,可能涉及资金挪用或违规套利,这不仅违反平台使用协议,更可能触犯《支付结算办法》等金融监管法规。平台方对此类行为的监控已形成多维度的技术手段,包括交易行为分析、资金流向追踪及异常模式识别。
在实际使用场景中,用户可通过分付实现消费分期或额度借贷,但需注意其本质是信用消费而非现金提取。若存在紧急资金需求,更稳妥的方式是通过绑定银行卡的即时到账功能,或利用微信零钱通的提现服务。这些渠道在合规框架内提供资金流动性,既能满足短期周转需求,又避免触碰金融监管红线。对于高频次提现需求,建议优先考虑银行账户间的资金划转,而非依赖信用支付工具的现金提取功能。
当前支付生态的演进方向正从"资金转移"向"信用流转"转型,微信分付的定位亦在强化信用消费场景。用户若追求资金流动性,应更关注账户间的实时转账功能,而非试图突破支付系统的规则边界。金融科技创新的核心在于提升支付效率,而非创造规避监管的灰色通道。理解支付工具的本质属性,方能实现资金使用的合规性与效率的平衡。
相关文章
网贷平台选哪家?风险与机遇全解析
近年来,随着互联网技术的迅速发展以及金融行业的不断创新,“网贷平台”这一新兴行业逐渐成为金融市场中的重要组成部分。它们以便捷的操作流程和灵活的资金使用方式吸引了大量用户,但同时也伴随着一系列风险和挑战...
得物急兑商家:快速变现与风险解析
得物提现商家,并非一个简单定义的概念,而是得物App生态中一种特殊的商业模式,它体现了平台对于流动性管理、用户体验和商家利润之间的微妙平衡。这些商家通常通过提供“即提现”服务,以高于市场价一定比例的价...
无处借贷?这些应急资金来源你必须知道
当现金流断裂时,个体的财务韧性往往暴露在极端压力下。此时可优先考虑的并非传统借贷渠道,而是重新评估现有资产的流动性。例如,未使用的信用卡额度可作为短期应急资金,但需警惕循环信用带来的债务滚雪球效应。同...
花呗合作商家指南
随着数字化支付方式的普及,花呗这种信用支付工具逐渐成为日常生活中的常用选择。而“花呗兑现商家”指的是那些愿意接受用户通过花呗进行支付的商品或服务提供者。这一模式不仅为消费者提供了更加便捷灵活的购物选项...
24小时取现:平台靠谱吗?
金融科技创新持续重塑支付领域的服务边界,但"分付24小时取现"这类新型平台的出现,往往伴随着合规性与技术可行性的双重拷问。当前主流支付机构的现金提取服务普遍受限于银行网点运营时间,而宣称实现24小时取...
花呗套现:手续费陷阱与风险揭秘
套花呗的手续费本质是平台对资金流转的管控手段。通过商家pos机套现时,系统会根据交易金额抽取固定比例的服务费,通常在1%-3%区间浮动。这种费率设计既覆盖了支付通道的运营成本,也隐含对套现行为的抑制机...