玩转潮品新方式
“得物”作为一个集潮流商品、社区社交与电商于一体的平台,其快速发展得益于其独特的“潮人”社区和优质的供应链。然而,用户对潮流商品的需求往往与收入存在一定差距,这导致一部分用户通过“得物”购买心仪的商品时,会遇到支付难题。得物并未因此止步不前,而是积极探索了“赊货”模式,即用户在购买时无需立即付款,而是将商品价值作为欠款,在商品送达并确认无误后,再通过“得物”的赊货系统进行偿还。这种模式的出现,一方面满足了用户在资金压力下购买潮流商品的愿望,另一方面也为“得物”扩大用户规模、提升用户粘性提供了新的途径。但要理解得物的“赊货”模式,需要看到其背后的精妙之处,它并非简单的“赊账”,而是建立在用户信用评估、风险控制以及平台自身的运营能力之上。
得物“赊货”的核心机制在于其“潮人”社区的运作。平台根据用户的购买历史、评价、社交关系等信息,对用户进行信用评估,从而确定用户可赊的额度。这个额度并非固定不变,而是会随着用户的信用表现进行调整。如果用户长期按时还款,信用额度会逐步增加;反之,则可能会被降低甚至取消赊货资格。这种基于信用评估的机制,既能有效控制平台的风险,又能激励用户积极参与社区互动,维护良好的信用记录。值得注意的是,得物并非完全依赖信用评估,还采用了多种风险控制手段,例如限额赊货、分期还款等,以进一步降低风险。同时,用户在进行赊货操作时,也需要仔细阅读相关协议,了解自身的权利和义务,避免因违约行为导致不良信用记录。
“赊货”并非“得物”独有,类似模式在其他电商平台也逐渐出现,但得物在其中形成了自身的优势。一方面,得物的“潮人”社区具备强大的社交属性,用户之间可以互相推荐、分享购物心得,这种社区互动不仅能提升用户粘性,还能为平台提供更准确的信用评估数据。另一方面,“得物”的物流体系经过多年发展,已经形成了高效稳定的供应链,能够确保用户在收到商品后,能够顺利进行还款。这些优势共同构成了“得物”“赊货”模式得以持续运营的基础。此外,平台还会定期推出一些促销活动,例如赊货满额赠送优惠券等,以进一步刺激用户消费,提升平台活跃度。
要真正掌握“得物怎么贷款”,需要了解其隐含的运营逻辑。这并非简单地“借钱买商品”,而是“以商品为抵押,建立信用关系,促进消费”。 用户在享受购物便利的同时,也需要承担一定的信用风险。 因此,务必理性看待“赊货”模式,量力而行,避免过度消费导致资金链断裂。 积极参与“潮人”社区互动,维护良好的信用记录,才能最大程度地利用“赊货”模式带来的好处,同时也要充分认识到风险,谨慎使用。 最后,用户还应关注“得物”的官方政策更新,及时了解最新的赊货规则和风险控制措施,以保障自身权益。
相关文章
分期乐额度提升靠信用行为
分期乐的额度评估体系本质上是基于用户行为数据的动态信用模型,其核心逻辑并非简单的“刷出”额度,而是通过多维数据验证用户信用画像。平台会持续监测用户的消费频率、还款准时率、账户活跃度以及商品类别偏好等指...
白条取现遇阻5小时未到账?
在现代社会,线上支付和信用消费已经成为了主流的经济活动方式。以“白条”为代表的信用产品因其便捷性和灵活性深受消费者的欢迎,然而,在享受这些便利的同时,偶尔也会遇到一些小问题,比如取现操作后长时间未到账...
警惕花呗套现风险
首先,要明确一点,“套花呗里面的钱”通常指的是通过不合法的手段获取花呗账户内的资金,这种行为不仅违反了信用支付规则和相关法律法规,还会给个人带来严重的后果。因此,文章将从风险防范的角度出发,探讨如何识...
白条延期还款实用指南
延期还款的本质,绝不仅仅是“如何操作”,更是一场复杂的个人现金流与金融产品规则的博弈。首先要厘清白条延期机制的底层逻辑:这是一种信用循环的延续,而非简单的延期。当你面临还款压力时,首先必须深入理解“延...
得物靠谱吗?
得物平台自成立以来,因其独特的品牌鉴定和品质保障体系,在国内市场上迅速崭露头角。它不仅是一个购物平台,更是一个集合了品牌鉴别、交易、收藏等功能的综合性社区。那么,得物平台真的可信吗? 首先,从平台的...
额度在手,资金难取
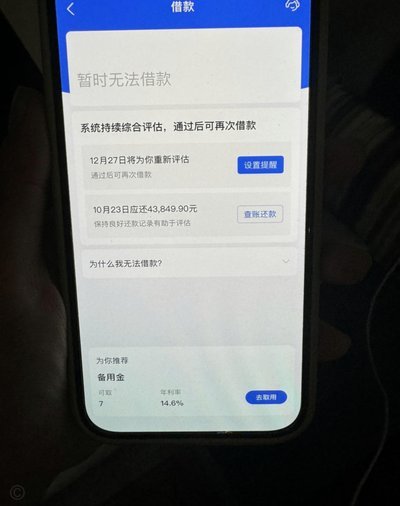
当用户在消费信贷平台看到一笔笔明确的“最高可用额度”,产生了一种基于数字的信心时,这种信心往往与实际的资金获取能力之间存在巨大的认知错位。这种“乐有额度却借不出来”的悖论,并非单纯的财务问题,而是一场...