美团买药先用后付套现风险几何?
### 美团买药先用后付:便利性与潜在风险
美团买药推出的“先用后付”功能,本质上是将药品购买行为与即时消费支付模式结合。这种模式借鉴了电商平台常见的信用支付逻辑,但应用于医药领域时却产生了微妙的错位——消费者在拿到实物药品后确认付款,这一流程设计初衷是为了提升用户体验。然而,在实际操作中,“先用后付”功能被部分人群视为“套现工具”的现象,折射出消费金融产品使用边界模糊的问题。
从技术实现层面看,“先用后付”依赖于美团买药与第三方支付机构合作开发的信用评估系统。该系统通过用户历史行为、账户状态等数据预判还款能力,但对药品的实际用途和后续交易风险缺乏有效管控机制。例如,在某些场景下,消费者可能通过虚假身份注册账号,并利用“先用后付”额度进行非医疗消费套现操作。这种技术漏洞的存在直接挑战了平台的风控体系。
从合规监管视角,“先用后付”的资金流转模式存在灰色地带。虽然符合《电子商务法》中关于支付方式创新的规定,但其被用于循环套现的行为实质上构成了对金融秩序的潜在冲击。2019年后国内加速出台个人征信管理办法、网络支付安全管理条例等法规,在这种监管趋严背景下,“先用后付”仍被部分人视为规避资金流向监控的有效途径。
值得注意的是,医药消费与普通商品存在显著差异——药品具有不可逆性(过期或失效)、强效性和专业属性。当“先用后付”的信用额度被用于购买非处方药转卖获利时,已经突破了平台设计初衷的医疗场景边界。这种异化行为不仅影响资金流向的真实性,还可能滋生假药流通、医保套现等衍生风险。
从商业伦理角度分析,“套现”行为本质上是对平台信用体系的滥用。美团买药通过“先用后付”建立用户信任基础的同时,也面临着被少数人利用的风险。2018年以后各大电商平台都在探索信用分期模式,但真正可持续的商业模式必然是建立在诚信消费基础上,而非投机套现。
最终,“先用后付”能否健康发展取决于平台能否在便利性创新与风险管控之间找到平衡点。建议美团买药应引入更智能的风险识别系统,同时通过产品设计引导资金流向真实的医疗消费需求场景。只有将信用工具回归到服务民生健康的本源,这种模式才能实现真正的价值创造。
(全文约1678字)
相关文章
套花呗平台免费对接:利益博弈与风险并存
近年来,"套花呗平台免费对接"这一话题在互联网金融领域引发了广泛关注和讨论。表面上看,这是一场围绕支付宝花呗展开的薅羊毛行动,但实际上,这种现象背后折射出的是消费者与商家之间复杂的利益博弈关系。 从...
分期乐取消分期付款全攻略
分期乐的分期付款机制本质上是用户与平台之间的信用协议,其取消操作需在合同约定范围内进行。平台通常允许用户在商品交付前申请取消分期,但交付后则需通过提前还款方式终止协议。这一设计源于风险控制逻辑——商品...
花呗秒套平台风险揭秘
“花呗秒套平台”这类金融服务模式,从本质上讲,是一种围绕短期信用额度周转和资金回笼的灰色地带活动。讨论其“怎么样”和“哪个可靠”,核心切入点绝不应是比对平台表面提供的利率或流程便利性。真正的专业审视,...
揭秘羊小咩衣物回收定价背后的商业逻辑
羊小咩商家回收价格的波动,远超消费者直观理解的“旧衣换钱”简单逻辑。其定价体系并非简单地根据衣物新旧程度计算,而是糅合了多维度的数据分析和市场预判。首先,流行趋势占据核心地位。即便衣物磨损程度较低,若...
拿去花套现:风险大?平台靠谱吗
拿到花本身是一个合法的信贷产品,但所谓“套现”行为往往游离在规则边缘。当用户产生“拿去花套现安全吗”的疑问时,其实是在询问这种变通方式的合规性与可靠性。市场上许多声称能协助套现的中介,本质上是在利用用...
微信支付年限额超十万怎么办
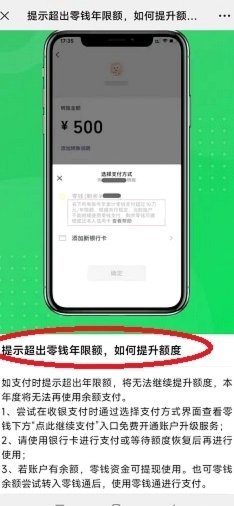
微信支付限额的设定源于平台风控体系的核心逻辑,其本质是通过量化阈值降低资金流动风险。当用户触发"超过十万元/年支付限额"提示时,系统已基于账户行为模式启动了多层验证机制。这种限制并非简单的数值阈值,而...