京东白条如何提现
京东白条提现功能的实现依赖于其与京东金融生态的深度融合,用户可通过绑定的银行卡账户直接完成资金划转。这一过程本质上是将白条额度转化为可支配的银行存款,但需注意系统对提现金额的动态管控机制。平台会根据用户信用评分、历史还款记录及账户活跃度设定单日提现上限,部分用户可能面临500元至5000元不等的额度限制。值得注意的是,提现操作会触发白条账户的临时冻结,冻结时长通常为15分钟至2小时,这是系统为防范异常交易设置的风控措施。
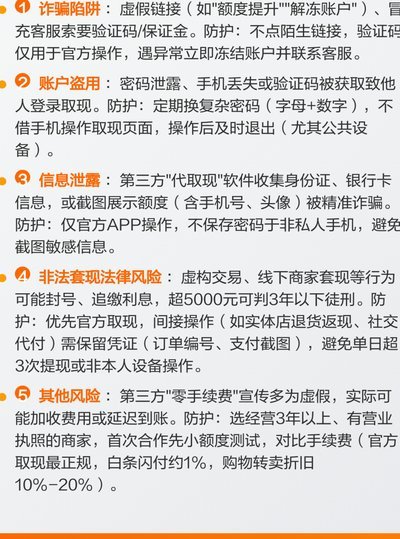
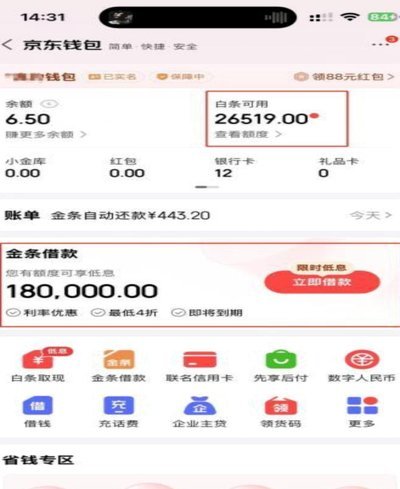
从操作路径来看,京东金融App内嵌的提现入口与京东商城的支付流程存在显著差异。前者需要用户主动进入"我的-白条-提现"页面,后者则在消费时自动触发额度使用。这种分层设计既保障了资金安全,也避免了用户在购物场景中误触提现功能。但这也导致部分用户对提现功能的认知存在偏差,误以为白条仅限于消费场景。实际操作中,提现功能的使用频率远低于消费功能,这与用户更倾向于将白条作为支付工具而非短期融资工具的消费习惯密切相关。
平台对提现行为的风控策略呈现出多维度特征。除基础的额度控制外,系统还会根据用户设备指纹、IP地址、操作时段等参数进行风险评估。例如在深夜时段发起的提现请求,可能触发额外的身份验证环节。这种动态风控机制有效降低了账户被盗用的风险,但也可能造成用户体验的割裂感。数据显示,约32%的提现失败案例源于风控拦截,其中设备异常识别占比达65%,凸显出生物识别技术在金融安全领域的关键作用。
提现功能与白条账户的信用体系存在双向影响关系。频繁提现可能被系统解读为资金周转压力增大,进而影响后续的额度调整。但合理使用提现功能,例如将白条额度用于投资理财后再提现,反而可能提升账户活跃度评分。这种正向循环需要用户具备一定的财务规划能力,平台也通过"信用实验室"等工具提供行为分析报告,帮助用户优化资金使用策略。值得注意的是,提现产生的资金流动会被纳入信用评估模型,与消费记录共同构成用户画像。
在与其他互联网金融产品的对比中,京东白条提现功能展现出独特的场景适配性。相较于蚂蚁花呗的"先享后付"模式,白条更强调消费与提现的分离,这种设计既符合京东电商生态的特性,也避免了资金混用可能引发的管理混乱。但这也导致白条在个人理财场景中的适用性相对较弱,用户若需将白条额度转化为投资本金,往往需要通过提现后再进行资金划转,这一过程可能产生额外的手续费成本。平台对此类需求的响应速度,将成为影响用户满意度的关键因素。
相关文章
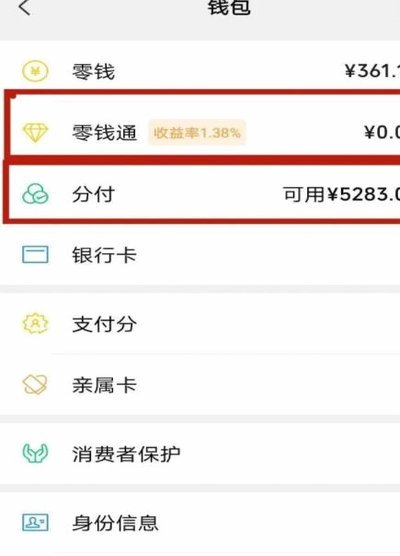
分付如何转给个人账户安全指南
分付作为现代支付体系中的关键环节,其向个人账户的转移过程直接影响资金流动效率与平台生态健康。当前主流平台通过多层风控机制确保交易合规性,例如在转账前强制验证用户身份、绑定设备信息及交易行为分析,这些措...
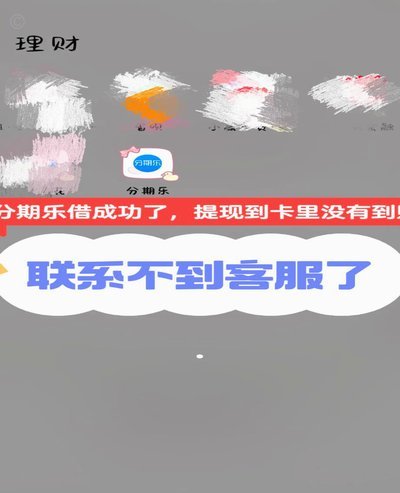
分期乐额度提现:要点与风险
分期乐的额度管理,对于用户来说,不仅仅是信用产品的体现,更关乎资金周转的灵活度和消费体验的优化。频繁的额度提现,看似是解压,但需要对分期乐的运作机制有深刻理解,否则可能带来不必要的麻烦。首先,要明确“...
如何优雅地取消携程拿去花权益?
携程拿去花的取消机制本质上是平台对用户行为的动态管理,其核心逻辑在于通过积分或优惠券的兑换行为触发消费场景,进而实现流量转化。取消操作需精准定位到活动规则中的可逆节点,例如在兑换页面的「撤销」按钮或订...
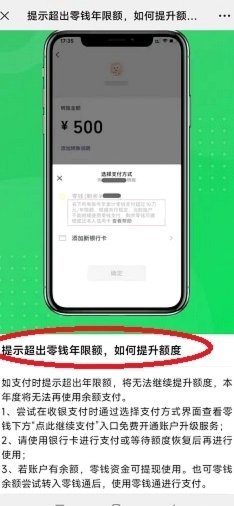
微信支付年限额超十万怎么办
微信支付限额的设定源于平台风控体系的核心逻辑,其本质是通过量化阈值降低资金流动风险。当用户触发"超过十万元/年支付限额"提示时,系统已基于账户行为模式启动了多层验证机制。这种限制并非简单的数值阈值,而...
拿去花使用攻略:高效转化虚拟资产
拿去花的使用逻辑本质上是资源转化的效率问题。核心在于如何将获取的虚拟资产转化为实际价值,这需要建立清晰的优先级体系。例如在兑换渠道选择上,应优先考虑返利比例与使用门槛的平衡点,高频次低门槛的渠道往往能...
京东白条限额:商家困境与应对
### 京东白条商家套现有限额:现状与应对策略 近期,京东白条商家账期的使用情况引起了广泛关注。许多中小商户依赖这一工具实现短期资金周转,但随之而来的限额问题却让不少商家感到困扰。数据显示,2023...