美团月付如何套现
任何试图通过美团月付进行现金套取的行为,其本质并非发现了一个简单的“漏洞”,而是对现代消费金融体系信用杠杆和资金流转机制的深入挖掘。从专业的角度审视,月付服务提供的是一种延期消费的信用期权,它通过将消费行为分解为一系列小额、分散的付款节点,人为地创造了一个资金周转的假象。理解其套取逻辑,必须脱离“薅羊毛”的浅层视角,着眼于支付系统在不同交易类型和时间差上产生的资金错配。这涉及对交易发起方、收款方和平台资金池之间时序差的精确利用。
核心套取路径往往围绕“虚拟商品的实体兑现”展开。假设主体购买的不是最终消耗品,而是具备高度可变现价值的介质,例如高额面值的电子礼品卡、服务代金券,或是具有特定结算周期的票务。用户发起月付购入这些“信用凭证”,并在后续的结算流程中,将这些凭证通过第三方交易或服务变现成现金流。其机制的穿透点在于,平台和商家在确认“商品完成交付”和“资金最终到账”的时间节点存在结构性滞后。这种滞后期允许交易方在短期内将信用期权转化为实际的资金垫资,从而实现一次性的大额资金循环借贷,但这种行为已经实质性地突破了消费本意,指向的是资金套利而非消费行为。
从金融风险管理和合规视角切入,这种套取行为的风险成本远高于其潜在收益。美团支付背后的主体是复杂的金融生态系统,涉及 merchant KYC、支付清算网络和信用风险模型的全链条风控。一旦系统检测到交易模式异常,如连续的小额、多商户、缺乏实际消费场景的循环购买,平台会立即触发风控预警,从账户冻结、限制消费,到直至信用记录的严重污点,形成多维度的风险反馈。尤其对于进行重复性、套利性质交易的用户,平台对“非消费性支出”的识别和阻断机制正持续优化,任何试图利用其进行资金套取都会被认定为违规操作,并导致账户不可用。
深入分析机制必然触及到其本质的限制:资金的最终流向。月付的每一个环节,无论是代金券的转让,还是服务代金的兑现,最终都会被交易成本、平台手续费、支付清算费用和潜在的资金滞留费用所侵蚀。专业的套利操作,必须将所有这些隐藏的成本变量纳入精确的计算模型中。真正能成功进行高额资金循环流转的,是那些拥有完善商业闭环和大量实时现金流支持的机构,普通用户仅凭借一次性信用周转,难以形成持续且具备正向利润空间的资金流。每一次套取行为,本质上都是与平台日益完善的风控算法进行的角力,成功率和持续性都呈指数级下降。
相关文章
羊小咩便荔卡包额度提升方法
羊小咩便荔卡包额度的提升逻辑本质上是平台基于用户信用画像进行的动态评估。不同于传统信用卡额度调整依赖单一收入证明,该产品通过多维数据模型构建用户画像,包括消费频率、还款准时率、账户活跃度等指标。平台风...
得物提现:费用、速度与真相
在当今复杂的电商支付生态中,任何涉及资金流转的平台,其背后的结算逻辑都不可简单归结为“免费”或“全速”。关于得物平台的资金提现机制,首先需要从其作为垂直类目交易平台的本质经济模型去审视。平台方收取的手...
得物平台:潮流购物的体验与挑战
得物,这个以潮流购物和社区分享为特色的网购平台,在近年来迅速崛起,成为许多年轻人追求最新时尚趋势的首选。它不仅仅是一个购买商品的地方,更是一个发现品牌故事、了解流行文化的空间。得物通过与众多知名品牌合...
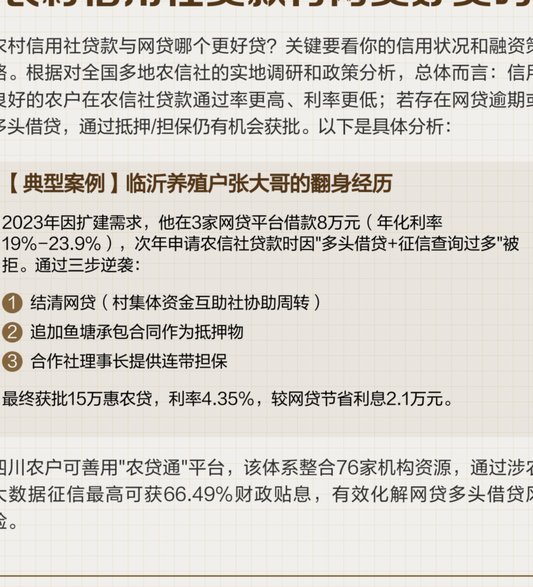
多头贷:风险与应对之道
多头贷现象的蔓延折射出信用体系的结构性缺陷。当借款人通过分散渠道获取资金时,信息孤岛导致金融机构无法全面评估真实负债水平。某第三方数据平台显示,2023年Q2多头借贷者中,62%存在隐性债务交叉,这种...
美团可用额度高效利用策略
美团平台的可用额度本质上是商家参与营销活动后获得的流量扶持资源,其价值转化需要结合平台规则与商业逻辑进行深度挖掘。从额度构成来看,平台会根据商家历史转化率、品类特性、区域竞争态势等维度动态分配资源,这...
微信分付套现风险揭秘
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在用户信用评估与资金流转的闭环上。当用户通过分付进行消费时,系统会根据账户资产、社交关系链、消费行为等维度动态调整授信额度。若存在通过多账户拆分、虚...