分期乐的盈利模式揭秘
分期乐的金融架构本质上是消费信贷的变体,其核心逻辑在于通过分期支付降低用户决策门槛。平台通过商品定价策略和分期费率设计,将用户资金需求转化为可量化的金融资产。这种模式下,用户实际支付的总成本往往高于商品标价,但平台通过风险定价机制将这部分溢价转化为利润。值得注意的是,这种金融杠杆的使用需要精准的用户画像支撑,不同消费群体的还款能力和意愿差异直接影响平台的风控模型构建。
在资金流动性管理层面,分期乐的运营方通过动态调整分期额度和利率,形成复杂的资金池运作体系。这种机制允许平台在不同市场周期中灵活调配资金,但同时也埋下了流动性风险的隐患。当用户集中申请分期或出现违约潮时,平台需要迅速调整资金配置策略,这种压力测试能力直接关系到企业的生存能力。同时,平台通过与第三方金融机构的合作,构建了多层次的资金保障体系,这种生态系统的稳定性对用户权益保障至关重要。
风险对冲策略是分期乐商业模式的关键要素。平台通过大数据风控系统实时监控用户行为,结合信用评分模型进行动态授信。这种技术手段不仅提升了资金使用效率,也有效降低了坏账率。但值得注意的是,当用户出现还款意愿变化时,平台需要通过催收策略调整和资产处置手段进行干预。这种风险处置的时效性与专业性,直接影响到整个金融生态系统的健康度。
金融工具的应用为分期乐创造了额外的价值空间。平台通过引入保险产品、担保服务等衍生工具,将原本单一的消费信贷转化为复合型金融服务。这种模式既增强了用户信任度,也拓宽了平台的盈利渠道。但需要警惕的是,当这些金融工具的定价机制出现偏差时,可能引发系统性风险。因此,平台必须建立完善的定价模型和风险评估体系,确保每项金融产品的设计都符合监管要求和市场规律。
相关文章
分期乐礼品卡余额套现
近期,关于“分期乐礼品卡余额套现”这一话题在互联网上引起了广泛关注。从消费者的角度来看,这似乎为解决短期资金需求提供了一种途径;然而,从法律和伦理的视角审视,则揭示出潜在的风险与隐患。 首先,需要...
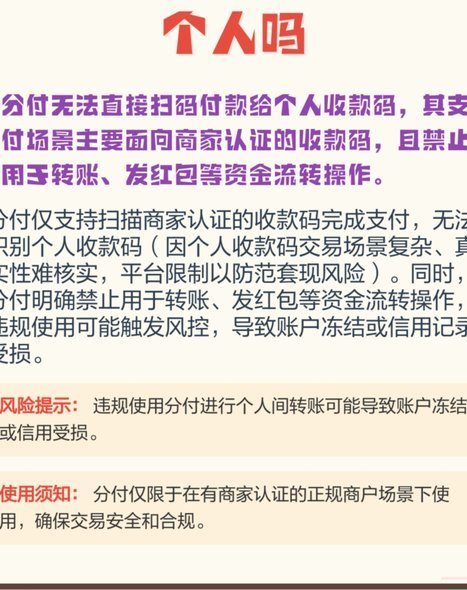
分付到个人账户可否转账?流程与风控深度解析
分付作为数字支付场景中的信用工具,其资金流转路径始终遵循平台风控体系的闭环管理。当用户尝试将分付额度转至个人账户时,系统会优先校验交易对手的实名认证状态与资金池归属关系。平台通过API接口对接银行清算...
分期乐额度怎么查
“分期乐从哪里看额度”这个问题,在金融科技的浪潮下,远不止于一个简单的数字考量。实际上,其背后蕴含着对信用风险、现金流预测以及个人财务规划的复杂评估。从技术层面讲,分期乐的额度并非凭空而来,而是依托于...
鹿优选借款指南:轻松应对资金需求
近年来,随着金融科技的发展,“借钱”这个词汇不再仅仅是银行和金融机构的专利。如今,许多互联网平台都推出了各种各样的借贷服务,其中鹿优选就是其中之一。作为一个综合性的消费服务平台,鹿优选提供了多种金融服...
白条套现涉法风险 警惕!
近年来,商业活动中"白条出库秒商家"的现象引发了广泛关注,其中涉及的套现行为是否违法成为讨论焦点。这种交易模式通常表现为商家之间通过开具白条进行快速资金周转,表面上看似提高了效率,实则暗藏法律风险。...
得物佳物分期款是否可以提现?深度解析资金流向和风险点
得物佳物分期的核心逻辑建立在信用评估与资金托管机制之上,其本质是平台通过风控模型筛选用户资质后,将商品款项分阶段划拨至商户账户。所谓"秒提现"概念在此场景中存在认知偏差,实际资金流转需遵循平台设定的结...