网贷套路是什么意思?
# 网络贷款陷阱:当代金融游戏的隐形规则
在数字金融快速扩张的背景下,网贷套路已成为一种隐蔽而普遍存在的金融操控机制。表面上,它只是简单的借贷关系,但深入剖析会发现,这是一套精心设计的金融游戏,其核心在于利用信息不对称和人性弱点。网贷平台通过技术手段与心理战术相结合,构建了一套看似公平却暗藏玄机的借贷体系。这种现象反映了当代金融生态中信任机制的脆弱性,以及技术赋权与监管滞后之间的矛盾。
信息不对称是网贷套路的温床。借款人往往缺乏对复杂金融产品的全面理解,而平台则利用算法和专业术语制造认知障碍。这种信息壁垒使得借贷双方处于不平等地位,平台可以轻易调整条款,而借款人却难以察觉其中的陷阱。值得注意的是,这种信息差并非单纯的技术问题,而是反映了金融教育体系的缺失。当普通人面对复杂的借贷条款时,他们就像在黑暗中航行的船只,既看不见前方的暗礁,也辨别不了真正的航标。
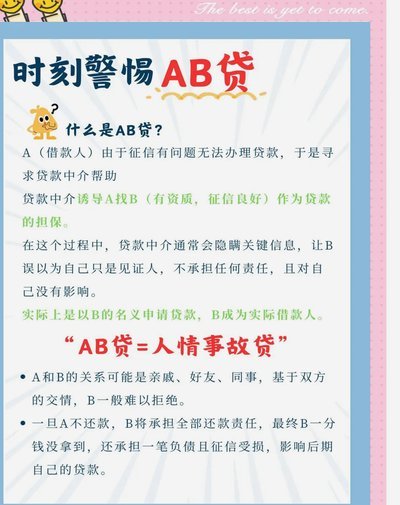
常见的网贷套路包括但不限于:虚假宣传低利率、预扣利息、循环借贷和隐藏费用。这些手段环环相扣,形成了一种"温柔的陷阱"。借款人一旦陷入,往往难以自拔。以预扣利息为例,平台在放款时直接扣除首月利息,导致借款人实际上获得的资金少于标称金额,而还款金额却不变。这种操作巧妙地掩盖了实际利率远高于官方宣称的数字,借款人往往在还款过程中才恍然大悟。
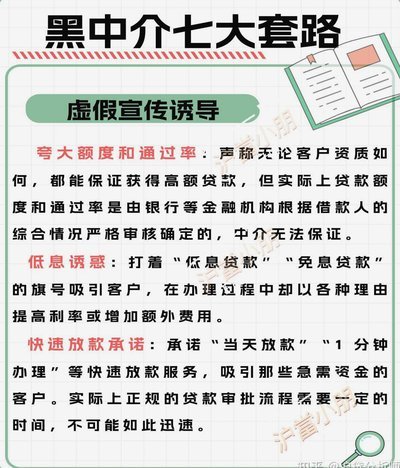
网贷套路的实质是消费主义与金融异化的完美结合。在社交媒体构建的消费主义文化熏陶下,人们将借贷行为浪漫化,将其视为实现即时满足的工具而非真正的金融活动。这种思维偏差使得借款人忽视了债务的长期影响,陷入了"借新还旧"的恶性循环。更令人担忧的是,这种金融异化正在年轻一代中蔓延,他们将借贷视为一种生活方式而非经济工具,这无疑加剧了金融风险的积累。
从社会层面看,网贷套路的存在反映了信任体系的崩坏。在传统的借贷关系中,需要抵押品和信用记录作为担保,但网贷平台通过技术手段降低了信贷门槛,使得信用评估变得简单粗暴。这种便利性以牺牲风险控制为代价,导致金融风险的累积。更深层次的问题在于,当借贷行为不再基于真正的信用评估,而是基于算法预测时,整个社会的信任基础正在被重新定义。
破解网贷陷阱需要多管齐下。对于个人而言,提升金融素养和风险意识是基础。对于监管者来说,完善网贷平台的准入标准和信息披露机制至关重要。同时,社会需要重建健康的借贷文化,将借贷视为一种谨慎的经济行为,而非快速实现欲望的工具。只有当技术发展与人文关怀并重,网贷才能回归其服务实体经济的本质,而不是成为吞噬普通人的金融黑洞。
相关文章
花呗平台现在是正规吗?
近年来,随着互联网金融的快速发展,各类信用支付工具层出不穷,其中“花呗”作为支付宝旗下的重要产品,受到了广泛关注。很多人关心的是:“花呗平台正规吗?现在的情况如何?”这个问题涉及到平台的合规性、安全性...
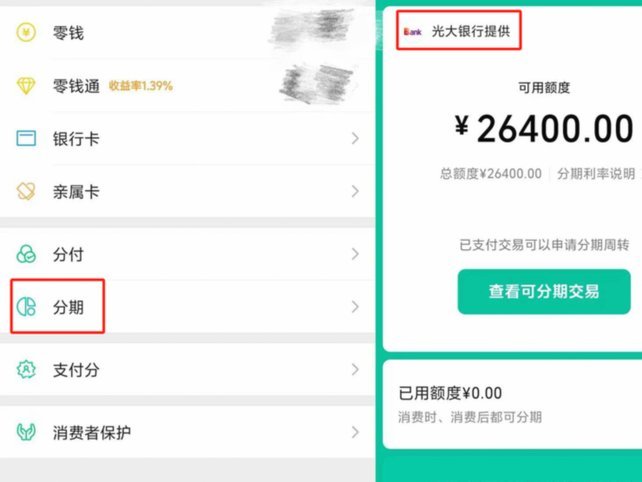
微信分期付款攻略:如何轻松购物无压力
微信分期付款功能,即“微信支付分先享后付”,是基于用户信用评估提供的一种消费模式。它允许用户按照自己的需求进行灵活的消费选择,通过分月还款的方式逐步偿清款项。这项服务不仅提升了用户的购物体验,还促进了...
如何变现:购物额度的秘密武器
羊小咩购物额度的变现逻辑本质上是将虚拟权益转化为现实价值的闭环设计。平台通过积分体系构建用户粘性,而额度的流动性则成为关键支点。例如部分用户发现,通过高频次小额消费积累的额度,可转化为特定商品的抵扣券...
美团月付回收平台现状:服务体验优化与风控体系升级
美团月付回收平台自推出以来,因其便捷的服务和灵活的支付方式受到了用户的广泛关注。近期,随着市场环境的变化和技术的进步,该平台也在不断调整和完善自身策略。 首先,在用户体验方面,美团月付通过优化账单管...
美团月付能刷出来吗?揭秘其实际应用场景
美团月付,这一新兴的支付方式自推出以来便吸引了众多消费者的注意。作为一种集借贷与消费于一体的信用服务产品,它为用户提供了更为便捷和灵活的资金管理解决方案。然而,在探讨“美团月付可以刷出来吗”这个话题时...