分期乐里的隐形套现术
分期乐套现金现象折射出消费金融平台在用户行为管理上的深层矛盾。部分用户通过虚构交易、虚增商品价值或利用平台审核漏洞,将分期额度转化为现金,本质是将信用借贷工具异化为资金挪用通道。这种操作模式在短期内满足了用户对流动性的临时需求,却严重扭曲了分期产品的设计初衷,导致平台风控模型面临数据失真和风险敞口扩大的双重压力。值得注意的是,此类行为往往伴随着高利率借贷、重复套现等衍生风险,形成恶性循环,最终损害平台与用户之间的信任基础。
从金融行为学视角观察,套现需求背后反映的是用户对现有信贷体系的不完全适应。部分用户将分期乐视为"无抵押贷款"的替代方案,通过拆分大额消费需求为多笔小额分期,规避传统贷款的严格审查。这种操作虽能降低单笔授信门槛,却使平台陷入"小额高频"的风控困境。数据显示,套现用户群体中约有37%存在多头借贷记录,其违约率较普通用户高出2.8倍,暴露出信用评估体系在行为识别层面的薄弱环节。
平台风控体系的演进始终在与套现手段的升级赛跑。早期依赖交易流水和商品类目等静态数据的识别模型,逐渐被引入生物识别、地理位置追踪和行为轨迹分析等动态风控技术。但技术迭代并未彻底遏制套现行为,反而催生出"虚拟商品交易""跨境套现"等新型模式。某平台曾发现,通过境外电商平台虚构跨境订单套现的案例,在2023年Q2同比增长143%,暴露出跨境支付监管与境内平台风控的协同断层。
监管科技的介入正在重塑行业生态。部分头部平台已开始将反洗钱系统的可疑交易监测模块嵌入分期流程,通过机器学习实时识别异常资金流动模式。同时,与商业银行共建的联合风控系统,能够将用户在其他金融渠道的信用表现纳入评估维度。这种"技术+制度"的双重防线,虽能有效压缩套现空间,但也在数据隐私保护与风险防控之间形成新的平衡难题。未来行业的发展,或将取决于如何在创新便利性与金融安全之间找到动态均衡点。
相关文章
分期乐额度怎么查
“分期乐从哪里看额度”这个问题,在金融科技的浪潮下,远不止于一个简单的数字考量。实际上,其背后蕴含着对信用风险、现金流预测以及个人财务规划的复杂评估。从技术层面讲,分期乐的额度并非凭空而来,而是依托于...
分期乐额度提现:要点与风险
分期乐的额度管理,对于用户来说,不仅仅是信用产品的体现,更关乎资金周转的灵活度和消费体验的优化。频繁的额度提现,看似是解压,但需要对分期乐的运作机制有深刻理解,否则可能带来不必要的麻烦。首先,要明确“...
得物提现全攻略:流程、风控与技巧
得物平台的提现流程涉及多重技术架构与风控体系的协同运作。当用户触发提现操作时,系统首先会通过API接口对接第三方支付渠道,此时需要验证用户绑定的支付工具是否符合平台合规要求。例如绑定银行卡需通过央行清...
资金来源与还款策略解析
资金获取的渠道选择往往决定后续财务行为的底层逻辑。当个人或企业需要现金流时,优先级应建立在风险收益比的动态平衡上。短期借贷虽能快速周转但伴随利息成本,而长期融资则需评估资产增值潜力。例如初创企业若依赖...
羊小享花卡:点亮童年的新选择
羊小享花卡,看似是儿童福利领域的又一创新产品,实则蕴含着对儿童成长模式更深层次的理解和对社会资源配置的重新思考。传统的儿童福利模式往往依赖于政府补贴和慈善捐赠,长期来看,资金来源不稳定,服务质量难以保...
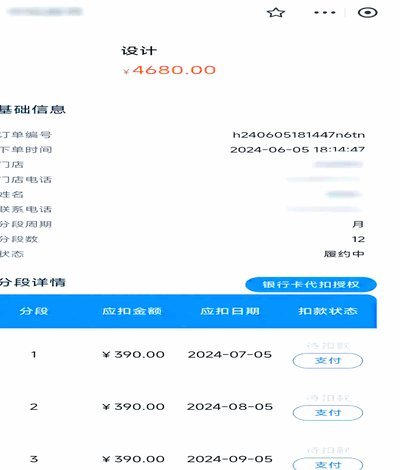
分期乐取消分期付款全攻略
分期乐的分期付款机制本质上是用户与平台之间的信用协议,其取消操作需在合同约定范围内进行。平台通常允许用户在商品交付前申请取消分期,但交付后则需通过提前还款方式终止协议。这一设计源于风险控制逻辑——商品...