得物:潮流社区的信任生态
得物网购平台,其影响力远超单纯的电商模式,更像是一个高度精细化的“潮流社区”入口。它的核心价值不在于提供商品本身,而在于构建了一种基于用户真实评价、行为数据和社区氛围的“信任生态”。得物最初的成功,源于它对“口口相传”这种古老传播方式的精准捕捉。在社交媒体初期,用户对官方信息和广告的信任度普遍降低,而来自同伴、朋友、甚至是陌生人真实的分享,却拥有着强大的说服力。得物巧妙地将“真实评价”作为核心商品,利用用户上传的图片、视频、测评、以及购买后的使用情况,形成了一个庞大而活力的信息网络。这种信息网络不仅为消费者提供了决策依据,也为商家提供了展示产品、获得曝光的机会,从而实现了双方的价值最大化。更重要的是,得物平台本身并没有直接销售商品,而是仅仅提供评价信息平台,这种模式避免了传统电商平台常见的虚假评价和质量争议,降低了用户风险,也大大提高了平台的可信度。
得物平台的设计也体现了对用户行为数据的深度挖掘与运用。它不仅仅是简单的点赞、评论、晒图,更通过用户浏览、搜索、收藏、购物车、以及支付行为等数据,构建了一张极为精细的用户画像。这种画像数据被用于精准推荐商品、精准推送活动,并能够预测用户未来的购买行为。而这,并非简单的“个性化推荐”,而是基于大数据分析的“行为预测”。得物利用算法优化推荐机制,不仅提升了用户体验,也实现了平台的商业价值最大化。例如,它能够根据用户在特定品牌或款式上的浏览历史,精准推荐类似或相关的商品,或者根据用户消费能力,推荐适合其消费水平的商品。这种行为预测能力,也使得得物平台能够对新产品的市场潜力进行快速评估,从而为商家提供更准确的市场信息。
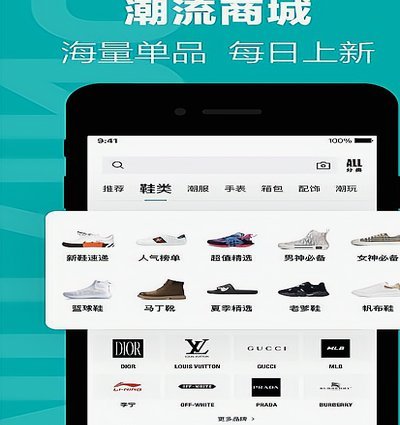
值得关注的是,得物平台在“社交裂变”机制的构建上同样功力不凡。它巧妙地利用了“好物分享”的社交属性,鼓励用户将自己购买的商品分享到其他社交平台,并通过得物平台的推广链接获取奖励。这种模式不仅能够扩大平台的曝光度,也能够形成一种病毒式传播效应。用户之间的“推荐”比任何形式的广告都更具说服力,因为它们是基于个人真实的体验,而这种体验往往会引发用户的情感共鸣。得物平台还积极与潮流品牌、设计师、以及KOL合作,进一步扩大了平台的知名度和影响力。这些合作不仅仅是简单的推广活动,更是一种战略性的联盟,旨在将得物平台打造成潮流文化的重要载体。
然而,得物平台也面临着一些挑战。随着平台规模的扩大,虚假评价和恶意刷单等问题也逐渐浮出水面。尽管得物平台采取了各种措施进行打击,但由于信息传递的匿名性,以及对用户利益的诱惑,这些问题仍然难以完全消除。此外,得物平台也需要不断提升其算法的准确性,以避免过度推荐导致用户体验下降。更重要的是,得物平台需要思考如何在保持其“信任生态”的同时,适应新的市场环境和用户需求。这可能意味着引入新的商业模式,例如订阅服务、会员制度、或者与线下门店的合作,从而实现平台的多元化发展。未来的得物,将不仅仅是一个评价平台,更可能成为一个集潮流资讯、商品交易、以及社区互动于一体的综合性平台。
相关文章
得物佳物分期快速提现攻略
佳物分期是得物平台为用户提供的一种消费信贷服务,其提现速度受多种因素影响。首先,平台的提现规则是核心因素,佳物分期的提现额度、手续费及最低限额直接影响到账速度。用户需明确自身可用额度,避免因额度不足导...
白条取现遇阻5小时未到账?
在现代社会,线上支付和信用消费已经成为了主流的经济活动方式。以“白条”为代表的信用产品因其便捷性和灵活性深受消费者的欢迎,然而,在享受这些便利的同时,偶尔也会遇到一些小问题,比如取现操作后长时间未到账...
分期乐取现受阻?别慌,这样做
面对分期乐取现不了的情况,首先需要保持冷静。这种情况可能是由多种因素导致的,包括但不限于个人信用状况不佳、账户处于异常状态或是平台系统故障等。因此,在采取行动之前,了解具体的现状和可能的原因至关重要。...
微信分付套现风险揭秘
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在用户信用评估与资金流转的闭环上。当用户通过分付进行消费时,系统会根据账户资产、社交关系链、消费行为等维度动态调整授信额度。若存在通过多账户拆分、虚...
淘宝花呗可信吗?
在当今的电子商务时代,淘宝作为中国最大的在线零售平台之一,为消费者提供了丰富多样的商品和服务。其中,消费金融产品如花呗套逐渐成为用户关注的焦点。本文将从多个维度深入分析“淘宝上花呗套可信吗”的问题。...
花呗套现:手续费陷阱与风险揭秘
套花呗的手续费本质是平台对资金流转的管控手段。通过商家pos机套现时,系统会根据交易金额抽取固定比例的服务费,通常在1%-3%区间浮动。这种费率设计既覆盖了支付通道的运营成本,也隐含对套现行为的抑制机...