微信分付:数据驱动的“先享后付”
微信分付的推出本质上是腾讯支付生态对用户资金流的深度挖掘。通过整合微信支付的交易数据、社交关系链和场景化消费行为,腾讯构建了基于用户画像的信用评估模型。这种模式突破了传统借贷的抵押依赖,将消费场景中的行为数据转化为信用资产,实现了"先享后付"的闭环。值得注意的是,分付的底层逻辑并非单纯提供借贷服务,而是通过支付数据沉淀形成新的金融基础设施,为后续的金融服务创新奠定基础。
在技术实现层面,分付依托微信支付的分布式架构完成风控体系搭建。系统通过实时抓取用户在社交场景中的支付频率、转账记录以及公众号消费偏好,构建动态信用评分模型。这种多维度的数据整合能力,使得分付能够精准识别用户的还款能力和消费潜力。同时,腾讯将分付嵌入微信生态的支付链路中,通过API接口实现与公众号、小程序、支付收单等场景的无缝衔接,形成闭环式的金融服务生态。
分付对用户行为的影响正在发生结构性改变。当消费决策不再依赖于即时支付能力时,用户的消费频次和客单价呈现明显提升趋势。这种模式促使商家重新思考定价策略,通过分付的账期优势实现销售转化率的提升。同时,分付的普及正在重塑用户的金融认知,将信用消费从单纯的借贷行为转变为日常支付的延伸,这种转变正在催生新的消费文化形态。
从市场反应来看,分付的推出对支付宝的花呗、借呗形成了直接竞争。腾讯通过社交关系链的强绑定,构建了区别于传统金融机构的信用评估体系。这种模式的优势在于将社交数据转化为金融资产,而劣势则在于用户隐私保护与数据安全的平衡难题。未来分付的演进方向,可能涉及与金融机构的深度合作,通过联合贷款模式拓展服务边界,同时借助AI技术优化信用评估模型,实现更精细化的金融服务。
相关文章
微信分期付款攻略:如何轻松购物无压力
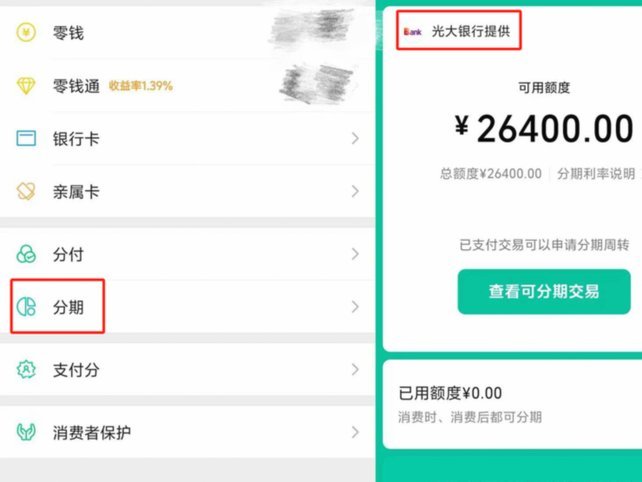
微信分期付款功能,即“微信支付分先享后付”,是基于用户信用评估提供的一种消费模式。它允许用户按照自己的需求进行灵活的消费选择,通过分月还款的方式逐步偿清款项。这项服务不仅提升了用户的购物体验,还促进了...
微信分付提现五招
微信分付作为一种信用支付工具,为用户提供了便利的消费体验。然而,对于一些用户来说,他们可能 1. **还款转账提现**:这是最直接且常见的一种方法。用户可以选择将微信分付的资金用于还款,随后再通过微...
如何巧妙利用花呗提高额度
“套花呗”这个概念,在用户群体中并非单纯的指代借款,而是包含着对花呗支付生态的深度利用和价值挖掘。从我的视角来看,它反映了一种对金融科技产品灵活性的追求,以及对平台规则的细致理解和巧妙变通。与其将“套...
便荔卡包:轻松解套的技巧
便荔卡包的解剖,本质上是一种微观尺度下的力学与材料学挑战。其设计并非为了阻碍,而是为了在一定环境下维持其结构完整性,并最大限度地延长其保质期。看似简单的封闭结构,实际上依赖于多项因素的微妙平衡:真空压...
分付转微信:别碰!
### 分付与微信:支付生态的边界与合规性探讨 分付作为支付宝体系内的信用支付工具,其设计初衷并非为用户提供跨平台的资金转移渠道。从本质上看,分付与微信支付属于两个独立的支付生态系统,二者之间的数据...
便荔卡包:失败背后的商业教训
“便荔卡包”,这个曾经在互联网上风靡的“便携式荔枝袋”,如今的运营状况和产品质量,引发了广泛的讨论。与其简单地评价它“现在还能用吗”,更应该从市场营销、供应链管理、以及消费者信任的层面去审视。最初,便...