白条取现:隐藏的高成本真相
剥离掉“白条取现”这个带有模糊性的概念,我们需要直视其背后的金融逻辑。从严格意义上讲,支付宝白条作为一种信用支付工具,其原生功能并不包含直接提现至银行卡的路径。所谓的“取现”,本质上是通过第三方中介或特定的消费场景,将信用额度转化为现金流的过程。这就决定了其收费结构并非由单一的利息构成,而是一个由服务费、手续费以及潜在的溢价风险共同构成的复杂成本矩阵。用户在感知费用时,往往只盯着表面上的百分比,却忽略了这种金融行为本身自带的溢价属性。
深入拆解这笔账单,你会发现成本的构成具有极强的隐蔽性。最显性的是渠道服务费,这类费用通常以百分比形式出现在交易环节,看似只有3%或5%,但它仅仅是冰山一角。更深层的成本在于信用额度的占用成本,即白条本身的利息支出,这通常按日计息。当我们将渠道手续费与日利息进行复利化计算时,实际的年化成本(APR)往往会远超用户直观的认知。这种“利息+手续费”的双重叠加,让原本看似低廉的流动性获取,变成了极高成本的金融杠杆,其真实的资金成本极其昂贵。
除了财务上的直接支出,不规范的取现途径还隐藏着巨大的“非货币化成本”。由于这类操作往往游离在官方合规路径之外,用户面临的最大风险并非仅仅是手续费的损益,而是账户风控导致的资金冻结甚至封禁。一旦交易轨迹触发了银行或平台的反欺诈预警,不仅已支出的手续费无法追回,更可能导致整个支付生态系统的信用受损甚至功能停用。这种因追求短期流动性而可能带来的长期信用风险和资金安全隐患,其代价无法用金钱衡量,却是许多人在计算“白条取现怎么收费”时最容易忽略的致命盲点。
理性看待白条的使用逻辑,应当建立在对“有效年化利率”的精准评估之上。面对各类收费口径的差异,用户不应被单纯的“手续费率”所迷惑,而应通过计算全口径下的总支出,来判断这笔资金的使用是否具备经济合理性。金融工具的本质是杠杆,而非缓解债务压力的救急捷径。在面对看似低门槛的信用变现时,审视其背后的隐形成本、利息复利以及潜在的合规风险,比单纯计算几块钱的手续费更具金融素养。避免陷入“高息变现—债务扩张”的恶性循环,才是应对此类金融迷雾的根本之道。
相关文章
鹿优选商城怎么提现出来
鹿优选商城的提现流程是用户进行交易后获得的一种奖励机制,旨在鼓励用户参与平台活动和推荐好友使用。对于想要了解如何从该平台成功提现的用户来说,明确的步骤至关重要。首先,用户需要确保账号中已经累积了一定数...
如何变现:购物额度的秘密武器
羊小咩购物额度的变现逻辑本质上是将虚拟权益转化为现实价值的闭环设计。平台通过积分体系构建用户粘性,而额度的流动性则成为关键支点。例如部分用户发现,通过高频次小额消费积累的额度,可转化为特定商品的抵扣券...
羊小咩取现额度初审通过额度核定全解析
### 初审通过,额度在握:羊小咩取现额度审批背后的逻辑 初审通过,是羊小咩取现额度审批流程中的关键节点,它不仅代表了申请者符合基本的信用和风险要求,更意味着平台对用户资金需求与还款能力的初步认可。...
资金来源与还款策略解析
资金获取的渠道选择往往决定后续财务行为的底层逻辑。当个人或企业需要现金流时,优先级应建立在风险收益比的动态平衡上。短期借贷虽能快速周转但伴随利息成本,而长期融资则需评估资产增值潜力。例如初创企业若依赖...
羊小享花卡:点亮童年的新选择
羊小享花卡,看似是儿童福利领域的又一创新产品,实则蕴含着对儿童成长模式更深层次的理解和对社会资源配置的重新思考。传统的儿童福利模式往往依赖于政府补贴和慈善捐赠,长期来看,资金来源不稳定,服务质量难以保...
微信分付能一次性刷出钱吗?
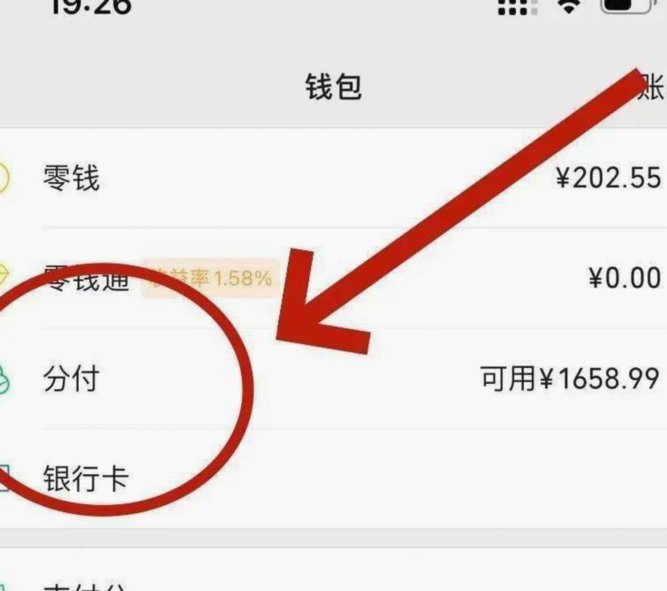
微信分付,作为一种创新的支付工具,在推出之初便引起了广泛关注。它不同于传统的信用卡或花呗分期付款方式,而是专门为用户提供了一种更加灵活便捷的小额借贷服务。这种模式下,用户可以享受免息期,并在规定时间内...