拿去花属于什么套路
谈“拿去花”的本质,首先要拆解的是它对“支付痛苦感”的消解。传统的现金或银行卡支付,每一次支出都是对心理账户的一次剧烈冲击,这种即时的负反馈会促使消费者进入冷静期决策。而“拿去花”这类产品,通过将“支付行为”与“资金流出”在时间维度上进行剥离,构建了一个极其丝滑的消费闭环。它利用信用额度的虚拟感,模糊了“欠债”与“消费”的界限,让用户在不知不觉中调高了消费阈值。其核心套路在于利用决策延迟,实现对用户冲动消费欲望的精准捕捉,让消费决策在无感中完成。
这种模式在财务逻辑上呈现出一种“高频、小额、碎片化”的特征。它巧妙地避开了用户对大额债务的警惕性,将还款压力拆解为细碎的、甚至在日常感知中几乎可以忽略不计的账单。然而,这种“无痛感”的背后隐藏着极其严密的复利逻辑与隐性成本。当用户习惯了这种小额信用的扩张,消费规模会随着额度的提升而呈指数级增长,原本可控的零花钱,在算法驱动的消费循环中,极易演变为难以察觉的债务黑洞。这种利用信息差,将潜在的高年化成本包装成“小额零用钱”的策略,是典型的金融化消费诱导。
算法的深度参与,让这种套路从“被动等待”升级为“主动围猎”。平台并不只是提供工具,而是在实时监测用户的行为轨迹——搜索记录、浏览时长、甚至购物车中的停留时间。当算法捕捉到用户处于某种特定的心理脆弱期或消费冲动期时,额度的提升或消费券的推送会精准降临。这不再是简单的授信,而是一场基于大数据画像的“行为诱导”。通过构建一个“额度充足—消费欲望上升—还款压力延迟”的反馈回路,平台成功地将用户从单纯的购买者,转化为了长期信用的使用者,完成了从电商生态向金融生态的深度渗透。
从商业战略的角度看,这本质上是一场关于“用户粘性”与“资金杠杆”的生态争夺。平台通过这种低门槛的授信工具,实现了对用户消费场景的深度占领,并利用用户的信用资产,完成了流量的金融化变现。这种套路的终极目的,并非仅仅是赚取那点利息,而是通过构建一个闭环的信用生态,将用户锁死在特定的消费链路中。当一个用户习惯于通过平台授信来维持其消费水平时,平台的边界已不再是货架,而是一个无处不在、具有高度依赖性的金融基础设施。理解这种逻辑,才能在消费主义的浪潮中,保持对财务边界的清醒认知。
相关文章
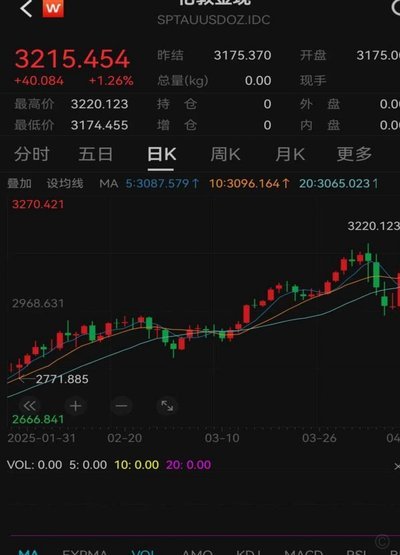
黄金突破关键阻力反转在即
### 黄金空头面临溃败风险?市场情绪转向暗示行情剧变? 最近的市场走势让许多投资者感到困惑,现货黄金似乎正在经历一场前所未有的转变。尽管美元指数依然强劲,但黄金价格却屡次挑战关键阻力位,并在某些区...
花呗额度如何正确提取现金?
花呗是蚂蚁集团旗下支付宝平台推出的一种消费信贷服务,本质上是一种信用支付工具,而不是现金提取工具。许多用户误以为可以通过花呗直接取出现金,或者通过某种方式“套现”,这是一种误解,甚至可能涉及违规操作。...
花呗平台现在是正规吗?
近年来,随着互联网金融的快速发展,各类信用支付工具层出不穷,其中“花呗”作为支付宝旗下的重要产品,受到了广泛关注。很多人关心的是:“花呗平台正规吗?现在的情况如何?”这个问题涉及到平台的合规性、安全性...
便荔卡包:轻松解套的技巧
便荔卡包的解剖,本质上是一种微观尺度下的力学与材料学挑战。其设计并非为了阻碍,而是为了在一定环境下维持其结构完整性,并最大限度地延长其保质期。看似简单的封闭结构,实际上依赖于多项因素的微妙平衡:真空压...
美团月付的钱怎么转出来?教你一些间接转出的方法
随着移动支付的普及,越来越多的人选择使用美团月付功能来享受更加便捷的生活服务。作为一种新型的消费信贷方式,美团月付让消费者能够在一个月内分期付款,满足即时消费需求的同时减轻了短期财务压力。然而,在享受...
美团月付能刷出来吗?揭秘其实际应用场景
美团月付,这一新兴的支付方式自推出以来便吸引了众多消费者的注意。作为一种集借贷与消费于一体的信用服务产品,它为用户提供了更为便捷和灵活的资金管理解决方案。然而,在探讨“美团月付可以刷出来吗”这个话题时...