鹿优选先享卡额度提额秘籍
鹿优选先享卡额度的提升本质上是平台对用户信用画像的动态评估过程。这一机制依赖于多维度数据模型,包括历史消费频次、订单履约率、商品类别偏好等行为指标。平台通过机器学习算法持续追踪用户在商城的活跃轨迹,当系统检测到用户具备稳定的消费能力和良好的履约记录时,会自动触发额度调整程序。值得注意的是,这种评估并非单次事件,而是基于长期行为数据的累积判断,这意味着用户需要建立持续的良性消费循环才能获得额度提升。
平台在额度调整中引入了"行为杠杆"概念,即特定行为会显著影响评估权重。例如,高频次使用先享卡支付、选择高客单价商品、完成跨品类消费等行为,会被算法识别为信用增强信号。同时,用户对优惠券的使用策略也会影响评估结果,过度依赖折扣可能导致系统判断消费意愿不足。这种设计本质上是通过行为数据验证用户的支付能力和消费诚意,形成对信用风险的精准把控。
额度提升的触发机制包含显性与隐性两种路径。显性路径涉及用户主动提交资质证明,如收入证明、职业信息等,这些材料会作为补充数据源纳入评估体系。隐性路径则完全依赖平台自主分析,例如用户在特定促销节点的消费表现、对平台新功能的使用频率等。值得注意的是,平台会设置"信用试金石",在用户申请提额时可能临时增加验证环节,如要求完成特定订单或参与风控问卷,以此进一步确认用户资质。
用户常陷入的误区在于将额度提升等同于简单增加消费额度,而忽视了信用管理的系统性。平台实际上通过额度调整传递着行为激励信号,例如在用户达到某个信用等级后,会解锁专属优惠权益或优先客服通道。这种设计将额度提升转化为用户价值的正向循环,使信用管理从被动合规转变为主动增值。同时,平台会通过数据看板向用户展示信用评分构成,帮助其理解行为与额度之间的量化关系。
未来额度管理将向更精细化的方向演进,平台可能引入动态信用分机制,根据用户实时行为调整额度上下限。例如在用户完成大额订单后,系统可能临时提升可透支额度;而在检测到异常消费模式时,会自动触发额度冻结。这种实时响应机制要求用户建立更稳定的消费习惯,同时也促使平台不断优化风控模型,形成用户信用与平台服务的双向赋能。
相关文章
7个方法,升级你的生活
在数字化时代,无论是企业还是个人,都需要不断更新和优化自己的方法来适应环境的变化。以下是七个常用的方法的更新策略,它们涵盖了从工作流程到学习习惯等多个领域。 ### 1. 时间管理的升级版传统的时间...
美团可用额度高效利用策略
美团平台的可用额度本质上是商家参与营销活动后获得的流量扶持资源,其价值转化需要结合平台规则与商业逻辑进行深度挖掘。从额度构成来看,平台会根据商家历史转化率、品类特性、区域竞争态势等维度动态分配资源,这...
利用花呗额度套现的风险与陷阱
近年来,随着互联网金融的发展,花呗和信用卡等消费金融产品逐渐成为消费者生活中不可或缺的一部分。然而,网络上出现的“套花呗信用卡”这一概念,却引起了不少人的关注与讨论。其实,这里的“套花呗信用卡”并非指...
花呗合作商家指南
随着数字化支付方式的普及,花呗这种信用支付工具逐渐成为日常生活中的常用选择。而“花呗兑现商家”指的是那些愿意接受用户通过花呗进行支付的商品或服务提供者。这一模式不仅为消费者提供了更加便捷灵活的购物选项...
花呗套现:手续费陷阱与风险揭秘
套花呗的手续费本质是平台对资金流转的管控手段。通过商家pos机套现时,系统会根据交易金额抽取固定比例的服务费,通常在1%-3%区间浮动。这种费率设计既覆盖了支付通道的运营成本,也隐含对套现行为的抑制机...
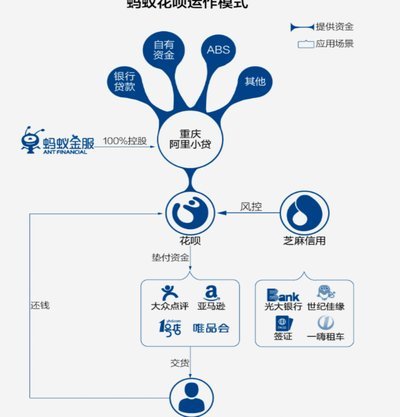
蚂蚁花呗属于哪个平台?深度解析其背后的信用生态
“蚂蚁花呗是哪个平台的”这个问题看似简单,实则触及了中国金融科技领域一个核心的战略布局和生态构建。要理解其本质,不能仅仅将其视为一个支付工具,而需要将其置于“蚂蚁集团”更宏大的商业体系之中。花呗,最初...