分期乐困境:挑战与变革
2021年分期乐面临的挑战源于多重因素交织。校园分期市场的渗透率在2020年达到顶峰后,用户增长出现明显疲态,这与年轻群体消费习惯的转变密切相关。当"花呗""借呗"等平台通过算法推荐实现精准触达时,分...
分期乐有额度借不到钱怎么办
分期乐平台显示有额度却无法成功借款,往往源于用户对信用评估机制的误判。平台在授信时综合考量了用户历史行为、负债率、还款记录等多维数据,即使当前额度显示正常,也可能因近期消费模式突变(如高频大额刷卡)、...
分期乐额度瞬时变现的秘密陷阱
当前循环经济语境下的“分期乐额度秒提现”结构,本质上是对时间价值和信用流动的极致解构。它并非单纯的财务操作,而是一套复杂的金融心理学和系统博弈模型的复合体。我们看到的并非简单的额度管理,而是将未来预期...
分期乐额度不出来怎么办
在使用分期乐等消费金融平台时,遇到"有额度但无法借款"的问题,往往会让用户体验大打折扣。这种情况可能由多种因素导致,我们需要从多个维度进行深入分析。 首先,我们需要了解分期乐的额度状态。有时候系统显示...
分期乐难还款?冷静应对指南
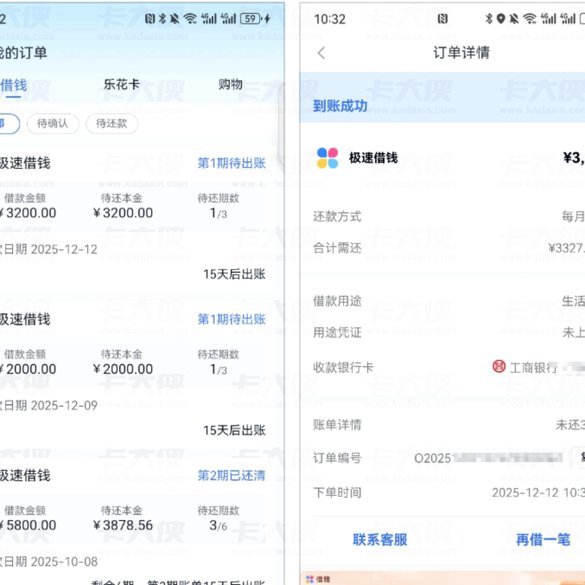
分期乐的无力还款,本质上是信用体系的一次裂痕,并非单纯的财务困境。首先,需要认清一个事实:逾期并不意味着彻底的绝望,而是提供了一个重新评估自身情况并积极寻求解决方案的机会。大多数用户在最初的慌乱中会忽...
分期乐有额度却借不到钱?原因揭秘
“分期乐有额度怎么借不出来”这个问题,看似简单,实则涉及了信用评估、风险控制、以及平台自身运营策略等多重因素的复杂交互。简单来说,并非“有额度就一定能借”,而是“有额度才能借”。分期乐提供的额度,代表...
分期乐额度为何不见了?
额度的消失并非随机的系统故障,本质上是风险控制模型对个人信用画像的一次实时重构。分期乐这类消费金融平台的底层逻辑,是基于大数据对违约概率(PD)的动态预测。当你的消费行为模式、还款周期与预设的风险值发...