花呗合规转型:额度与征信的双重变革
花呗早已褪去早年“无门槛、免息期长”的互联网补贴外衣,正式步入强监管时代的合规深水区。过去依靠场景渗透与算法粗放授信的红利期已经结束,如今的产品逻辑完全转向风险定价与资本约束。用户每次刷新看到的额度波动并非系统随机调整,而是底层资金方更迭、反欺诈模型迭代以及宏观信贷政策收紧的综合投影。这一转变标志着消费信贷从流量驱动的扩张模式,彻底切换到以资产质量为核心的精细化管理轨道,粗放放贷的时代已翻篇。
征信接口的全面打通是近年来最关键的底层重构。所有用款记录不再仅仅停留在平台内部的数据池里,而是以规范形式接入央行征信系统。这意味着逾期成本从账号封禁升级为信用污点,直接牵动房贷车贷及后续融资的审批链条。额度收紧与利率透明化同步推进,用户不得不重新审视自身的杠杆率。信贷工具正从消费加速器还原为现金流调节器,理性规划还款节奏成为维持账户健康的前提。
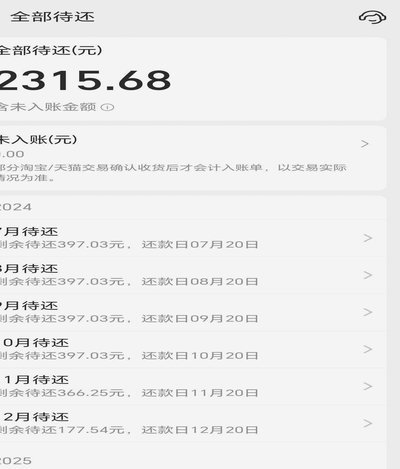
资金端的规范化直接重塑了业务的盈利模型。早期部分依赖助贷机构分散风险的操作被严格限制,持牌消费金融机构逐步承接主力放贷份额。这要求平台建立更精细的用户画像与动态限额策略,不再以单一消费频次作为授信依据。息费结构公开后实际年化利率与账单明细一目了然,隐藏成本的空间被彻底压缩。资金成本的上升倒逼运营转向存量用户的价值挖掘而非盲目追求开户数量,信贷产品的商业可持续性得以夯实。
宏观层面看花呗的演变路径折射出整个数字消费信贷市场的成熟轨迹。监管框架的完善并非扼杀创新而是通过统一标准消除套利空间让风险定价回归真实水平。对于普通消费者而言工具属性的强化意味着更清晰的财务边界;对于行业来说则是从野蛮生长走向专业服务的必然选择。未来产品的竞争将聚焦于场景融合深度与自动化风控效率,如何在合规红线内提升服务弹性才是决定长期价值的核心命题。
相关文章
携程“拿去花”放款银行如何决定?
携程“拿去花”并非直接与单一银行合作进行放款,而是一种与多家银行和金融机构合作的模式,更准确地说是携程作为平台,将用户的借贷需求对接给这些金融机构。因此,用户最终获得放款的银行,取决于携程的风险评估模...
花呗里的钱怎么出来?看完这篇!
## 花呗提现:流动性转换的策略与风险 花呗的本质是蚂蚁金服提供的消费信贷服务,本质上是信用额度的灵活运用。很多人关注的“提现”并非指直接将花呗余额转移到银行卡,而是在花呗账单还款周期内,将信用额度...
得物钱包余额怎么用
得物平台的钱包余额机制,远比一般的消费券系统要复杂得多。它并非单纯的充值后抵扣金额,而是一个基于“助力”和“推广”的激励体系,巧妙地将用户参与行为转化为实际消费能力。理解这一点是有效利用钱包余额的关键...
携程网“拿去花”怎么用指南
在当今旅游市场上,携程网凭借其强大的平台和丰富的资源,为用户提供了多样化的服务。其中,“拿去花”作为携程网推出的一种创新金融产品,旨在为用户提供便捷的旅行资金解决方案。那么,“拿去花”具体如何使用呢?...
分付取现功能解析
随着金融科技的发展,人们对于支付方式的选择日益多样化。其中,“分付”作为一种新兴的支付手段,迅速吸引了大量用户的关注和使用。然而,关于“分付能不能取现”的问题却常常被讨论,这背后不仅是技术层面的问题,...