花呗额度安全提现方法
我理解您 花呗作为消费信贷产品,其设计初衷和合同条款都限定在真实消费场景中使用。通过虚构交易将额度转换为现金的行为: 1. **违反《银行卡收单业务管理办法》等法规** 2. **触碰支付宝用户协议的...
花呗二维码提现背后的金融逻辑
花呗取现二维码的运作机制依赖于动态加密算法与支付接口的深度整合。通过将用户信用额度转化为可流转的数字凭证,系统在生成二维码时嵌入了时间戳与交易哈希值,确保每笔提现请求的唯一性。这种技术方案突破了传统借...
花呗额度券能套现吗?真相揭秘
天猫花呗额度券的本质,首先需要从支付体系设计的角度进行拆解。它并非一张直接可兑付的现金凭证,而是平台为了刺激交易和提升用户粘性而发放的“购买力锚点”。从财务流向看,这些额度券是绑定在特定生态圈(即天猫...
花呗额度优化技巧
花呗的额度管理本质上是平台对用户信用资产的动态评估。当用户频繁申请临时额度或进行高频小额交易时,系统会通过行为数据推算潜在风险。例如,将消费场景分散至不同商户类别,可有效降低单一渠道的交易集中度。但需...
套现花呗手续费多少?额度是多少?
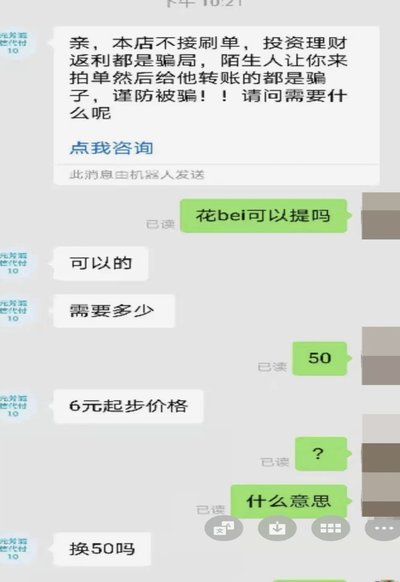
花呗套现涉及的手续费问题始终是用户关注的核心。根据支付宝官方政策,直接通过花呗进行套现操作本身存在技术障碍,平台通过风控模型对资金流向实施严格监控。但部分用户通过关联账户或第三方支付渠道间接实现套现,...
花呗额度提升技巧:如何提高你的消费限额
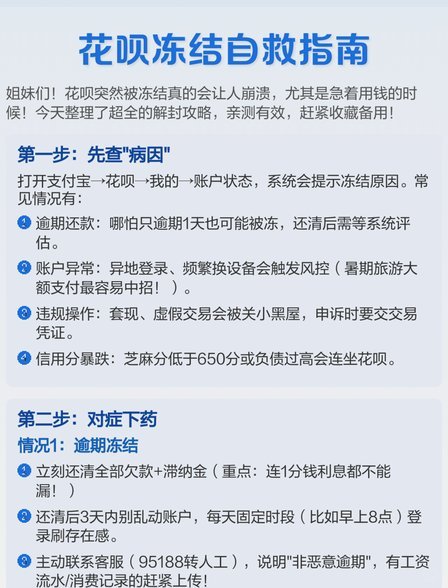
花呗的额度对于许多消费者来说是日常消费的重要支撑,然而随着时间的推移,部分用户可能会遇到花呗额度不足的情况。与其陷入焦虑,不如理性分析并尝试多种策略来提升额度。首先,需要明确的是,花呗额度的调整并非完...
花呗合规转型:额度与征信的双重变革
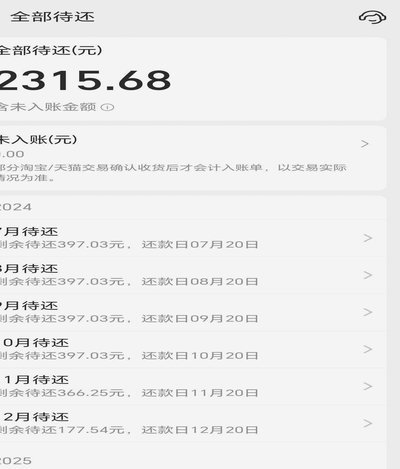
花呗早已褪去早年“无门槛、免息期长”的互联网补贴外衣,正式步入强监管时代的合规深水区。过去依靠场景渗透与算法粗放授信的红利期已经结束,如今的产品逻辑完全转向风险定价与资本约束。用户每次刷新看到的额度波...
花呗提现实录:额度到底能“变现”成现金吗?
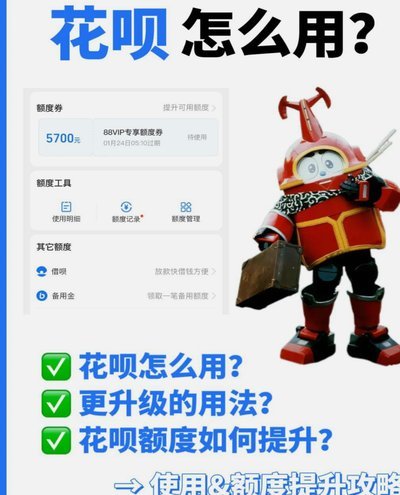
花呗作为一种信用消费工具,在支付宝平台中扮演着重要的角色。然而,关于“花呗怎么提现金出来”的问题,实际上涉及到对花呗功能和规则的理解。花呗的本质是为用户提供了一种先消费后还款的信用支付方式,并非传统意...
利用花呗额度套现的风险与陷阱
近年来,随着互联网金融的发展,花呗和信用卡等消费金融产品逐渐成为消费者生活中不可或缺的一部分。然而,网络上出现的“套花呗信用卡”这一概念,却引起了不少人的关注与讨论。其实,这里的“套花呗信用卡”并非指...
花呗额度最大化技巧:如何玩转花呗
花呗套花呗,严格来说并非传统意义上的“套”,而是指通过多种策略,最大化地利用花呗的信用额度和分期功能,实现类似复利的增值效果。这种策略并非恶意规避,而是用户基于对花呗机制的理解,在合理范围内,提升自身...