套现花呗手续费多少?额度是多少?
花呗套现涉及的手续费问题始终是用户关注的核心。根据支付宝官方政策,直接通过花呗进行套现操作本身存在技术障碍,平台通过风控模型对资金流向实施严格监控。但部分用户通过关联账户或第三方支付渠道间接实现套现,此类操作通常伴随0.5%-1%不等的手续费,具体比例取决于合作机构的议价能力。值得注意的是,手续费并非固定成本,部分平台会根据套现金额设置阶梯费率,超过5000元的交易可能触发更高费率。这种设计本质上是风险对冲机制,平台通过经济杠杆抑制高频套现行为。
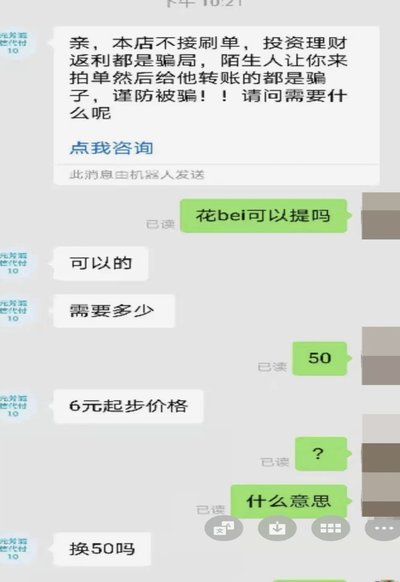
套现金额的上限与用户信用状况深度绑定。支付宝基于用户历史还款记录、账户活跃度、芝麻信用分等维度构建动态授信模型,普通用户单日套现额度通常控制在2000-5000元区间。但这一限制并非绝对,部分优质用户可通过提升信用额度或申请临时授信突破上限。值得关注的是,套现金额与账单分期额度存在此消彼长关系,高频套现可能导致后续分期额度被系统自动下调,这种调整机制实质是平台对资金滥用风险的动态响应。
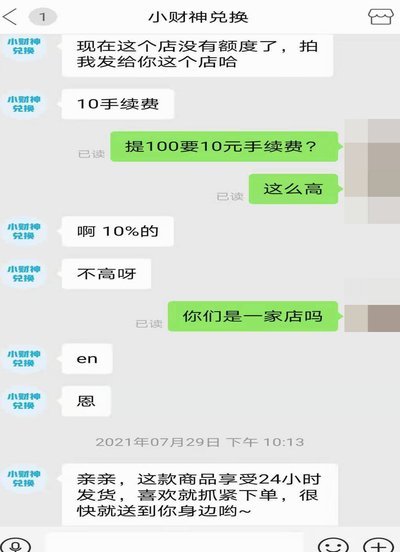
从金融合规视角审视,套现行为实质是变相的信用卡现金分期,其本质风险在于资金用途的模糊性。平台虽未明文禁止套现,但通过技术手段对异常交易实施拦截,例如单日多笔小额交易、非消费类商户交易等均可能触发风控预警。这种技术性限制使得套现成功率呈现波动特征,用户需在操作策略上不断调整,但此类行为始终游走在合规边缘,可能面临账户冻结或信用降级风险。
替代性资金解决方案正在重塑用户行为模式。随着消费金融产品创新,部分银行推出"信用贷"产品,其年化利率低于花呗套现成本,且无明确资金用途限制。这种产品设计本质上是对套现需求的合规化回应,用户通过正规贷款渠道获取资金,既规避了平台风控限制,又能获得更透明的金融服务。数据显示,2023年此类产品用户规模同比增长37%,反映出市场对合规金融工具的接受度持续提升。这种趋势可能倒逼平台进一步优化服务,推动消费金融生态向更健康方向发展。
相关文章
花呗账户被冻结原因解析
近日,“花 呗 账户 被 冻结”的话题频繁登上热搜,引起了广泛关注。这种现象并非偶然事件,背后反映的是金融监管趋严以及用户风险意识提升的双重背景。当“花 呗”账户被冻结时,消费者往往会感到困惑甚至焦虑...
额度无法使用背后的风控逻辑
“拿去花取现有额度取不出来”这一现象,在金融领域并非罕见,而更像是一种复杂生态系统中的微小波动,反映出更深层次的机制运作。它并非单纯的技术故障,而是与信用评估模型、风险控制策略、以及金融机构内部的资源...
白条资金周转高效技巧
从资金周转的角度审视白条等短期信贷工具,其本质并非单纯的“套取现金”,而是一套关于信用额度周期性激活和利用成本的时间管理体系。专业的财务规划者视角,需要将此信用额度视为一个极短周期的工作资本循环系统,...
分付取现功能解析
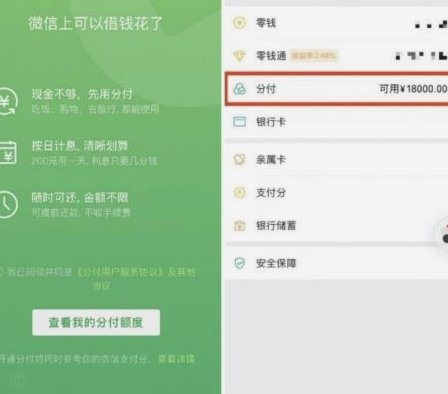
随着金融科技的发展,人们对于支付方式的选择日益多样化。其中,“分付”作为一种新兴的支付手段,迅速吸引了大量用户的关注和使用。然而,关于“分付能不能取现”的问题却常常被讨论,这背后不仅是技术层面的问题,...
便荔卡套现手续费怎么算?费率计算全解析
便荔卡套现手续费的计算逻辑本质上是金融机构对资金流动风险的量化表达。核心参数包括交易金额、刷卡频率与商户类型三重变量。以单笔交易为例,基础费率通常设定在0.6%-1.5%区间,但实际执行中会叠加动态调...
花呗提现平台风险警示
花呗提现平台的出现本质上是信用支付工具与现金需求之间的矛盾产物。这类平台通过将用户信用额度转化为可提取资金,实质上构建了一种新型的流动性服务。其运作逻辑依赖于对用户信用数据的深度挖掘,通过算法评估风险...