额度无法使用背后的风控逻辑
“拿去花取现有额度取不出来”这一现象,在金融领域并非罕见,而更像是一种复杂生态系统中的微小波动,反映出更深层次的机制运作。它并非单纯的技术故障,而是与信用评估模型、风险控制策略、以及金融机构内部的资源分配考量相互交织的结果。从数据层面来看,用户的信用评分、历史交易记录、以及账户的资金流向构成了一个多维度的风险评估矩阵。当用户试图利用现有额度进行消费时,系统会评估其行为是否符合预设的风险阈值。如果用户的消费模式与历史行为差异过大,或者资金流向出现异常波动,系统便会触发风险控制策略,阻止“拿去花”操作。这并非简单地拒绝,而是基于概率预测,试图防范潜在的欺诈行为或过度消费风险。 值得注意的是,许多金融机构的风险控制系统并非基于简单的规则匹配,而是采用复杂的机器学习算法,能够动态地学习用户的行为模式,并根据实时数据进行风险评估。因此,“拿去花取不出来”的背后,往往隐藏着算法的微妙调整和风险评估模型的更新。
进一步剖析,这一现象与金融机构的盈利模式密切相关。高风险客户往往意味着更高的交易量,从而带来更高的手续费收入。然而,为了控制风险,金融机构会采取一系列的限制措施,例如降低额度上限、提高交易频率限制、或者增加风控审查的强度。这种“风险与收益的博弈”构成了金融服务的基础逻辑。同时,监管政策也扮演着重要的角色。央行的宏观调控政策、以及监管部门对金融机构的风险管理要求,都会直接影响到金融机构的风险控制策略。 比如,近年来,出于反洗钱和打击恐怖融资的目的,监管机构对金融机构的风险管理要求不断收紧,导致金融机构不得不采取更加严格的风险控制措施,从而增加了“拿去花取不出来”的可能性。 这种监管压力也促使金融机构不断优化风控模型,提升风险识别能力,但这同时也带来了新的挑战,例如如何在保障用户体验的同时,控制风险,平衡效率与安全。
要理解“拿去花取不出来”的根本原因,还需要考虑其与用户行为之间的关系。很多用户对于自身的信用状况缺乏清晰的认识,或者对于金融产品的操作规则不够熟悉。 误操作,比如将信用卡用于超出自身消费能力的交易,或者频繁地进行大额转账,都可能触发风险控制系统,导致“拿去花”操作失败。 此外,用户的行为模式也可能与系统预设的风险阈值产生偏差。例如,用户突然改变了消费习惯,或者增加了高风险交易的比例,系统会认为其风险水平上升,从而拒绝“拿去花”操作。 这种情况下,用户需要主动调整自身的行为模式,或者与银行沟通,解释自身的情况,并争取银行的理解。
最终,“拿去花取现有额度取不出来”的现象,是一种动态的平衡状态,是金融风险控制、盈利模式、监管政策、以及用户行为之间相互作用的结果。 它并非一个简单的技术问题,更是一个复杂的经济和社会问题。 金融机构需要不断优化风险管理策略,提升风险识别能力,同时也要关注用户的体验,提供更加便捷、高效、安全的金融服务。 投资者也需要深入理解这一现象背后的机制,以便做出更明智的投资决策,避免盲目跟风,遭受损失。 持续关注金融市场的动态变化,并保持对风险的敏感性,才能更好地应对这一现象带来的挑战。
相关文章
微信分付没钱了怎么办?尴尬与解决方法
微信分付,近些年来,它已成为日常社交、团队协作甚至小型商业活动中频繁出现的支付方式。然而,当“小散伙”中出现“上钱用完了”的窘境时,问题往往远比表面上看起来复杂。简单地责怪对方没有及时充值或认为“微信...
美团月付回收平台套路深,小心资金陷阱
美团月付回收平台以“低门槛”“零利息”为诱饵,吸引用户参与看似便捷的金融活动。平台通过社交平台、外卖平台等渠道推广,声称可帮助用户快速回收信用额度,实则利用用户对金融产品的不熟悉,诱导其绑定账户、填写...
便荔卡包总部选址背后的商业逻辑
便荔卡包作为新兴消费品类的代表,其总部选址背后蕴含着深刻的商业逻辑。从产业聚集效应来看,总部往往位于产业链核心区域,既能缩短供应链响应时间,又能降低物流成本。以粤港澳大湾区为例,该区域完善的制造业配套...
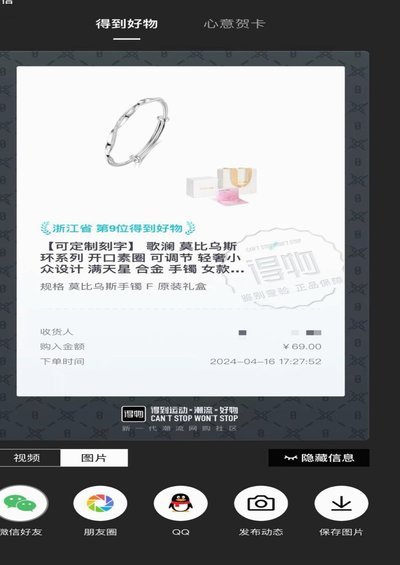
得物急兑商家:快速变现与风险解析
得物提现商家,并非一个简单定义的概念,而是得物App生态中一种特殊的商业模式,它体现了平台对于流动性管理、用户体验和商家利润之间的微妙平衡。这些商家通常通过提供“即提现”服务,以高于市场价一定比例的价...
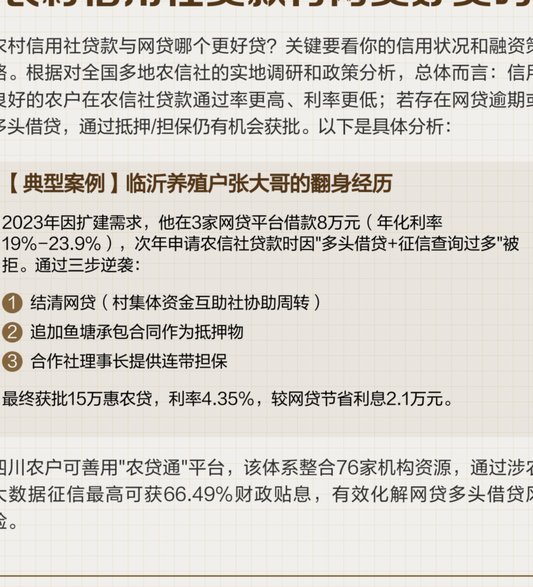
多头贷:风险与应对之道
多头贷现象的蔓延折射出信用体系的结构性缺陷。当借款人通过分散渠道获取资金时,信息孤岛导致金融机构无法全面评估真实负债水平。某第三方数据平台显示,2023年Q2多头借贷者中,62%存在隐性债务交叉,这种...
花呗里的钱怎么出来?看完这篇!
## 花呗提现:流动性转换的策略与风险 花呗的本质是蚂蚁金服提供的消费信贷服务,本质上是信用额度的灵活运用。很多人关注的“提现”并非指直接将花呗余额转移到银行卡,而是在花呗账单还款周期内,将信用额度...