解锁效率:6个实战流程分享
从知识资本的角度审视,流程分享的核心价值绝非简单的经验堆砌,而是将组织内部散点式的、依赖于个体智慧的“隐性知识”(Tacit Knowledge)转化为可以大规模复制和标准化的“显性资产”。成功的实践并非仅仅在于记录步骤A到B,更关键在于建立起一个能够持续识别、提炼、优化和固化复杂业务逻辑的能力框架。这一能力提升本身,才是流程分享体系构建的最高目标。当我们将重复性的成功模型转化为可查阅、可迭代的工作流时,我们实质上是在为组织的弹性增长预埋了结构化的知识底座,极大地降低了关键人才流失带来的运营风险和时间成本。这是从个人英雄主义向系统化效能跃迁的关键节点。
构建稳固的流程体系始于第一步:深度解构与流程图谱绘制。这一阶段绝不能满足于“写下步骤”,而必须深入探究每一步操作背后的核心决策逻辑、关键影响因素以及不同路径下的潜在风险点。我们要求的是形成一份包含决策节点权重和资源投入产出比(ROI)分析的精细模型,而非简单的任务清单。例如,一个看似简单的客户维系流程,在不同的行业或客户群体面前,其最优步骤组合可能是完全相反的。因此,流程分享必须伴随“情境化映射”机制,确保每一套流程输出都具备参数化和模块化的属性,能够根据外部输入(如市场周期、目标用户画像)进行动态调整和加载,从而使文档从静态指南升级为活的知识引擎。
下一步,核心任务是实现流程的跨部门嫁接与瓶颈识别。很多组织流程分享受阻的原因在于“筒仓效应”,即各个部门只专注于自身的局部优化。专业的内容设计需要强迫性的视角转换:将一个端到端的价值链视为一个整体模型进行解剖。当我们将销售、市场、产品交付等多个职能的节点连接起来时,必然会暴露出流程衔接处的摩擦和冗余环节——这些即是组织效率最低的“高阻力点”。因此,优秀的流程优化工作,本质上是一项系统工程学任务,其终极目标是实现资源的最少消耗、信息的无缝传递,从而构建出一条流淌高效、数据可视化的平滑曲线。
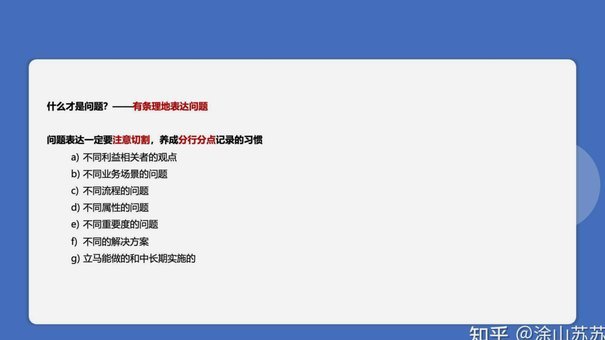
再深入于流程的生命周期管理,必须引入持续迭代和压力测试机制。没有任何一套流程在第一次输出时就是完美的“真理”。实战中的业务复杂性和外部环境变化具有不可预测性,这要求我们设计专门的“异常流程模拟演练”,即故意在高负荷、高变动或突发事件环境下运行标准化的工作流。通过定期的压力测试和流程审计(Process Auditing),可以迅速发现模型中隐藏的逻辑漏洞、协作盲点以及人员依赖过深的环节。这种基于实战反馈的深度修正,远比理论上的修改更具有价值,它将完善体系从描述性知识升级为预测性和抗压性的系统能力。
任何流程分享机制最终都必须锚定于组织文化与人的行为改变。最精良、逻辑严密的SOP(标准操作程序),如果缺乏人员的认知接纳和自驱力参与,其价值只会停留在纸面层面。因此,将知识的沉淀工作化为一套有激励模型的“流程贡献者网络”。这需要从顶层设计上改变叙事焦点:不再强调“必须遵守”,而是聚焦于“通过优化流程实现个人与部门的卓越成就感”。建立透明化的知识反馈回路,确保每一次提交和完善的细节都被系统记录并公开认可,才能真正将流程分享转化为一种自我驱动、持续进化的组织文化资产。
最终的宏观落点在于:将所有经验的采集工作,高度数字化、模型化,形成可供智能系统调用和自动执行的能力。一个成熟的知识体系,其意义已超越了简单的指导手册,它成为了业务流程自动化(BPA)和人工智能决策支持系统的底层数据源与运行基石。当我们的六个实用流程具备了这种模块化和数字化潜力时,组织就真正完成了从经验驱动型到系统智慧驱动型的跃迁。此刻的焦点已经从“我们知道怎么做”彻底转移到了“系统可以帮我们自动、完美地做到”。
相关文章
美团生活费套现风险警示
近来,关于“美团生活费怎么套现出来”这一话题引起了广泛关注。但实际上,通过正规渠道和合法方式进行套现是不被允许的。首先需要明确的是,任何形式的生活费套现都存在法律风险,并且可能会导致个人信息泄露、资金...
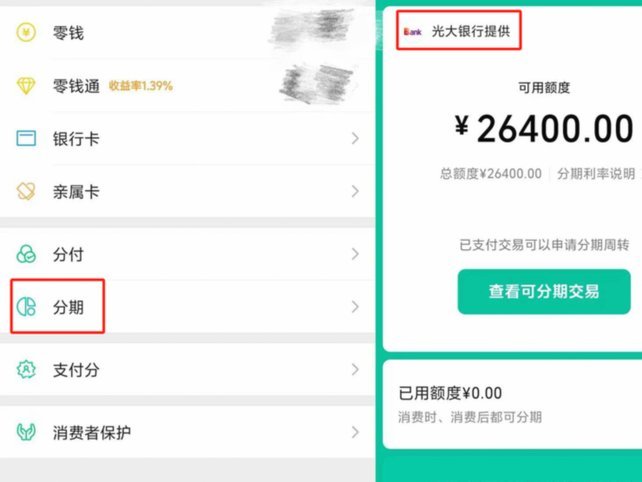
微信分期付款攻略:如何轻松购物无压力
微信分期付款功能,即“微信支付分先享后付”,是基于用户信用评估提供的一种消费模式。它允许用户按照自己的需求进行灵活的消费选择,通过分月还款的方式逐步偿清款项。这项服务不仅提升了用户的购物体验,还促进了...
花呗套现:风险、止损与应对
花呗套现操作本质上属于平台规则明令禁止的违规行为,其可靠性需从多重维度审视。支付宝风控系统通过交易流水、消费场景、设备指纹等300余项指标实时监测异常操作,一旦发现资金流向与消费场景不符,账户可能被直...
微信分付能一次性刷出钱吗?
微信分付,作为一种创新的支付工具,在推出之初便引起了广泛关注。它不同于传统的信用卡或花呗分期付款方式,而是专门为用户提供了一种更加灵活便捷的小额借贷服务。这种模式下,用户可以享受免息期,并在规定时间内...
花呗提现实录:额度到底能“变现”成现金吗?
花呗作为一种信用消费工具,在支付宝平台中扮演着重要的角色。然而,关于“花呗怎么提现金出来”的问题,实际上涉及到对花呗功能和规则的理解。花呗的本质是为用户提供了一种先消费后还款的信用支付方式,并非传统意...
拿去花取现服务为何消失?
近年来,在互联网金融领域,“拿去花”的取现服务逐渐淡出公众视野,相关平台也随之消失。这一现象引发了广泛讨论:为什么曾经便捷的提现方式会悄然离场?背后反映了怎样的行业变化与用户需求? 首先,我们必须认...