深度解析分付:从无痛支付到债务累积的消费心理与风险
分付套路的核心逻辑在于重构消费场景与金融工具的关联性。通过将分期额度与即时消费体验绑定,平台将借贷行为转化为一种"无痛支付"的幻觉。当用户在购物页面看到"分期免息"的提示时,算法已通过历史消费数据预判其支付意愿,将额度阈值设置在心理承受临界点。这种设计使用户在获得商品满足感的同时,潜移默化地接受债务负担。更隐蔽的操控体现在消费场景的场景化包装,如旅游分期承诺"先享后付",实质是将短期负债转化为长期消费习惯,最终形成对用户财务自由的侵蚀。
用户心理操控依赖于行为经济学中的沉没成本谬误。当用户已投入时间或金钱在某个消费决策中,平台通过分期方案制造"继续投入"的合理性。例如在奢侈品消费中,"分期付款"被重新定义为"投资自我",而非借贷行为。这种认知扭曲使用户将债务视为资产积累,忽视实际利率成本。社交属性的强化则进一步加剧操控效果,当朋友间形成"分期消费"的群体认同,个体将面临来自社交圈的压力,最终在群体行为中丧失理性判断能力。
金融风险的累积呈现非线性特征。初期看似可控的分期额度,随着消费频次增加会演变为系统性负债。当用户将多个分期账户整合后,实际利率可能突破年化24%的监管红线,而平台通过算法优化将风险分散至多个用户账户。这种模式导致债务危机具有传染性,当部分用户出现还款困难时,系统会通过调高其他用户的授信额度来平衡风险,最终形成债务滚雪球效应。信用记录的持续受损更会形成恶性循环,使用户陷入"越用越贵"的困境。
监管挑战源于技术手段与制度设计的错位。当前分付业务依赖大数据风控模型,其风险评估维度远超传统信贷标准,但监管框架仍以传统金融产品为参照。这种制度滞后使平台能在灰色地带进行创新,例如通过"信用分"体系模糊借贷与消费的界限。用户对金融产品的认知差异也加剧监管难度,部分用户将分期视为"免费资金",而平台则通过复杂费率结构转移风险。这种认知鸿沟导致监管措施往往滞后于业务模式的演变。
应对策略需从行为干预与制度完善双轨并行。用户应建立消费决策的"心理隔离带",在使用分付功能前进行财务压力测试,将分期支出纳入整体预算规划。同时需警惕平台通过"信用修复"概念诱导过度借贷,真正有效的信用管理应建立在理性负债基础上。监管层面需构建动态风险评估体系,将分付业务纳入穿透式监管框架,通过技术手段实时监测资金流向。更重要的是建立用户教育机制,使消费者理解分期实质是借贷行为,而非免费资金获取途径。这种系统性解决方案才能有效破解分付套路的隐性陷阱。
相关文章
鹿优选商城怎么提现出来
鹿优选商城的提现流程是用户进行交易后获得的一种奖励机制,旨在鼓励用户参与平台活动和推荐好友使用。对于想要了解如何从该平台成功提现的用户来说,明确的步骤至关重要。首先,用户需要确保账号中已经累积了一定数...
分期乐提现微信余额上征信吗?
在探讨分期乐提现到微信余额是否会上征信的问题之前,我们需要先理解分期乐、微信支付以及征信体系的基本运作机制。分期乐作为一家消费金融公司,其业务涉及借款、分期还款等金融服务。微信支付则是中国领先的第三方...
分期乐额度提现:要点与风险
分期乐的额度管理,对于用户来说,不仅仅是信用产品的体现,更关乎资金周转的灵活度和消费体验的优化。频繁的额度提现,看似是解压,但需要对分期乐的运作机制有深刻理解,否则可能带来不必要的麻烦。首先,要明确“...
微信分付能一次性刷出钱吗?
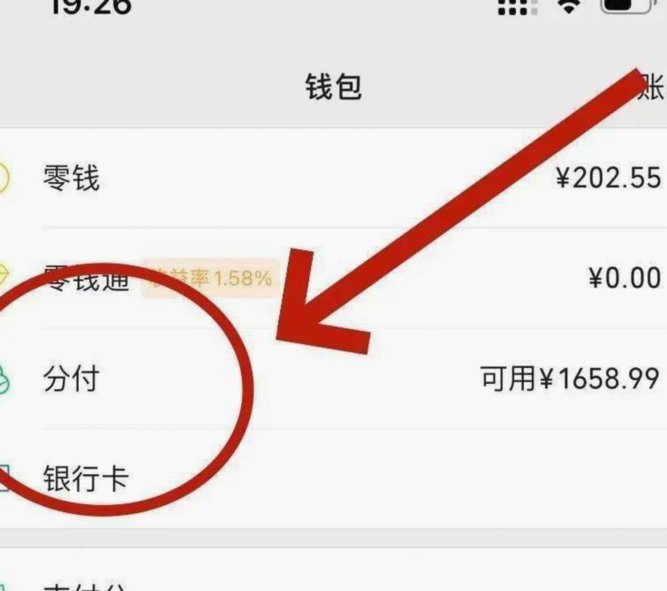
微信分付,作为一种创新的支付工具,在推出之初便引起了广泛关注。它不同于传统的信用卡或花呗分期付款方式,而是专门为用户提供了一种更加灵活便捷的小额借贷服务。这种模式下,用户可以享受免息期,并在规定时间内...
花呗提现实录:额度到底能“变现”成现金吗?
花呗作为一种信用消费工具,在支付宝平台中扮演着重要的角色。然而,关于“花呗怎么提现金出来”的问题,实际上涉及到对花呗功能和规则的理解。花呗的本质是为用户提供了一种先消费后还款的信用支付方式,并非传统意...
分期乐额度变现指南
面对日益增长的消费需求,许多用户选择通过分期乐这样的消费平台来满足自己的购物需求。但是,在享受信用额度带来的便利之余,不少消费者也 首先,进入分期乐官网或其官方APP,选择并登录你的账号后,点击首页...