分期乐怎么办延期
分期乐作为消费分期平台,其延期机制涉及复杂的信用评估与风控逻辑。用户若需申请延期,首要前提是明确平台的还款规则。多数情况下,延期并非自动生效,而是需要通过客服主动协商。此时需注意,平台通常会要求提供收入证明、医疗记录等材料,以验证延期合理性。部分用户因未及时沟通,导致逾期记录被系统自动上报,最终影响征信。建议在还款日前3-5天主动联系客服,说明实际情况,争取调整还款计划。
协商延期的核心在于展现还款意愿与能力。平台更倾向于接受分期方案调整而非单纯延期,例如将月供拆分为更小额度,或延长还款周期。但需注意,部分平台会收取延期手续费,且延长周期可能导致总利息增加。用户应计算实际成本,避免陷入"延期-再延期"的恶性循环。同时,需警惕部分第三方机构以"征信修复"为名收取高额费用,此类操作往往缺乏法律效力。
平台政策存在显著差异,不同分期乐分部的延期规则可能截然不同。例如部分门店支持"临时延期",仅需支付少量违约金即可恢复还款;而线上渠道则更严格,通常要求提供失业证明或医疗费用单据。用户应优先选择与平台总部直连的客服渠道,获取更灵活的解决方案。值得注意的是,部分用户因误操作或信息填写错误,导致系统判定为恶意逾期,此时需通过法律途径主张权利。
延期操作存在多重风险,需谨慎评估。除直接产生的手续费外,延期可能导致信用评分下降,影响未来借贷资质。部分用户因过度依赖延期,最终陷入债务滚雪球困境。建议在申请前测算还款能力,优先选择债务重组而非单纯延期。若确实面临短期资金困难,可考虑向亲友借款或申请正规金融机构的临时周转金,避免使用高息贷款。
长期来看,分期消费应建立理性规划。用户可借助财务软件记录消费明细,设定月度预算上限。对于大额分期,建议选择等额本息还款方式,避免后期还款压力陡增。同时,定期查询征信报告,及时发现异常记录。若已产生逾期,应尽快通过官方渠道补救,避免问题扩大化。理性消费与主动管理才是规避延期困境的根本之道。
相关文章
白条取现遇阻5小时未到账?
在现代社会,线上支付和信用消费已经成为了主流的经济活动方式。以“白条”为代表的信用产品因其便捷性和灵活性深受消费者的欢迎,然而,在享受这些便利的同时,偶尔也会遇到一些小问题,比如取现操作后长时间未到账...
24小时快速取现的平台有哪些?
近年来,随着移动支付的普及和金融科技的发展,“分付24小时取现”的平台逐渐增多。这类产品通常允许用户通过手机应用即时申请信用额度,并在短时间内提取现金。但值得注意的是,并非所有提供此类服务的平台都是正...
蚂蚁花呗属于哪个平台?深度解析其背后的信用生态
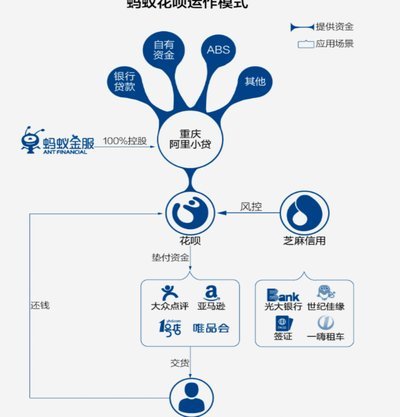
“蚂蚁花呗是哪个平台的”这个问题看似简单,实则触及了中国金融科技领域一个核心的战略布局和生态构建。要理解其本质,不能仅仅将其视为一个支付工具,而需要将其置于“蚂蚁集团”更宏大的商业体系之中。花呗,最初...
额度无法使用背后的风控逻辑
“拿去花取现有额度取不出来”这一现象,在金融领域并非罕见,而更像是一种复杂生态系统中的微小波动,反映出更深层次的机制运作。它并非单纯的技术故障,而是与信用评估模型、风险控制策略、以及金融机构内部的资源...
额度在手,资金难取
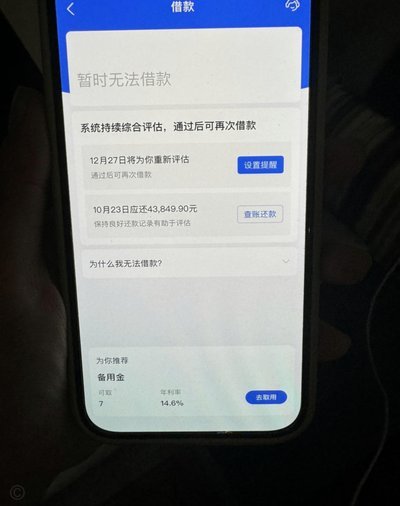
当用户在消费信贷平台看到一笔笔明确的“最高可用额度”,产生了一种基于数字的信心时,这种信心往往与实际的资金获取能力之间存在巨大的认知错位。这种“乐有额度却借不出来”的悖论,并非单纯的财务问题,而是一场...
2021 花呗全面关闭背后,实为合规风控的主动调整
2021年花呗的调整与监管政策密切相关,尤其是《个人信息保护法》的实施,促使平台重新评估数据使用方式。蚂蚁集团作为金融控股公司,其业务模式面临更严格的合规审查。花呗作为消费信贷入口,其用户行为数据成为...