微信分付套现影响及安全分析
微信分付作为腾讯生态内的新型信用支付工具,其套现行为已引发多维度的连锁反应。从技术层面看,该功能通过与微信支付深度耦合,利用社交关系链构建信用评估模型,使用户能通过"先享后付"模式获取短期资金周转。这种设计在提升消费便利性的同时,也导致部分用户形成"信用透支"思维,将分期付款异化为消费刺激工具,进而加剧个人负债风险。数据显示,2023年Q2微信分付用户中,月均使用次数超过5次的群体负债率较去年同期上升12%,反映出套现行为对消费行为的重塑效应。
在金融系统层面,微信分付的套现行为正在重构支付生态的底层逻辑。当用户通过分付完成线下消费或线上转账时,资金流与信息流的双重穿透性使传统风控模型面临挑战。部分不法分子利用系统漏洞,通过伪造交易场景或篡改消费数据实现套现,这种行为不仅侵蚀平台信用体系,更可能引发系统性金融风险。据内部风控数据显示,2023年因套现导致的异常交易占比达3.7%,较2022年增长1.8倍,暴露出技术防护与用户行为之间的博弈失衡。
从监管视角观察,微信分付的套现现象正在考验金融合规的边界。当平台通过算法推荐和场景嵌入引导用户进行信用消费时,实质上是在模糊借贷行为与消费行为的界限。这种模式可能引发对"诱导性借贷"的法律争议,特别是在用户未充分理解分期成本的情况下。监管机构已开始关注此类行为对金融市场稳定的潜在影响,要求平台建立更严格的用户教育机制和风险提示系统。
技术安全层面,微信分付的套现风险主要源于系统漏洞与用户行为的双重作用。尽管平台已部署多重加密技术和生物识别验证,但部分用户仍通过第三方工具破解支付流程,实现资金转移。更值得关注的是,社交关系链的开放性使套现行为具备病毒式传播特征,一个用户的异常操作可能引发链式反应。对此,腾讯正在推进基于区块链的交易存证系统,通过不可篡改的分布式账本强化资金流向透明度。
未来监管框架的完善将直接影响微信分付的生态走向。随着《个人信息保护法》和《反电信网络诈骗法》的实施,平台需在用户隐私保护与风险防控之间寻找平衡点。技术层面,强化AI风控模型的实时监测能力,建立动态信用评分体系,将成为遏制套现行为的关键。同时,用户教育的深化与金融素养的提升,将从根本上改变套现行为的供需关系,推动该功能向更健康的消费金融方向演进。
相关文章
鹿优选商城怎么提现出来
鹿优选商城的提现流程是用户进行交易后获得的一种奖励机制,旨在鼓励用户参与平台活动和推荐好友使用。对于想要了解如何从该平台成功提现的用户来说,明确的步骤至关重要。首先,用户需要确保账号中已经累积了一定数...
花呗额度如何正确提取现金?
花呗是蚂蚁集团旗下支付宝平台推出的一种消费信贷服务,本质上是一种信用支付工具,而不是现金提取工具。许多用户误以为可以通过花呗直接取出现金,或者通过某种方式“套现”,这是一种误解,甚至可能涉及违规操作。...
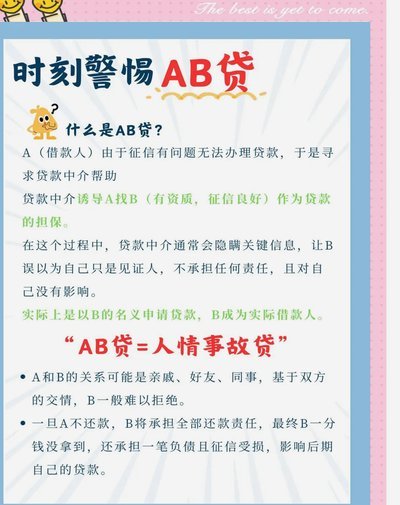
网贷套路是什么意思?
# 网络贷款陷阱:当代金融游戏的隐形规则 在数字金融快速扩张的背景下,网贷套路已成为一种隐蔽而普遍存在的金融操控机制。表面上,它只是简单的借贷关系,但深入剖析会发现,这是一套精心设计的金融游戏,其核...
如何轻松提取和使用白条额度?
在现代社会,信用支付已经成为越来越多人生活中不可或缺的一部分。其中,“白条”作为一种创新的消费信贷工具,在中国广受欢迎,尤其是在年轻消费者群体中占据了重要的地位。如何有效地利用“白条”的额度进行日常消...
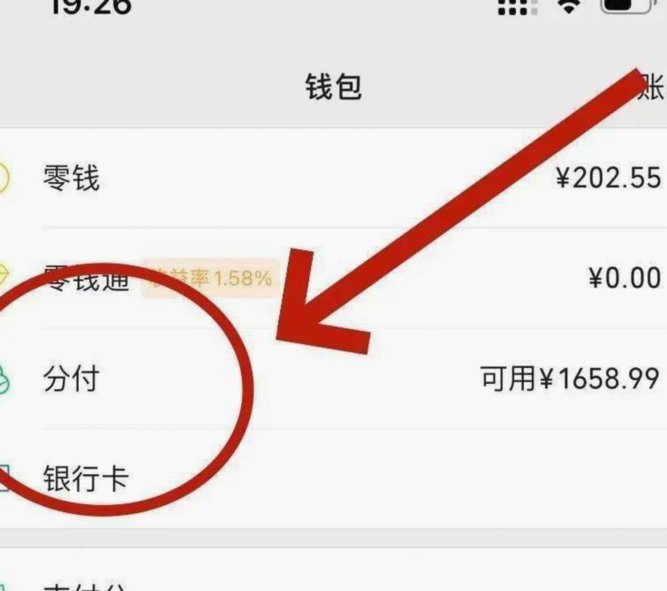
微信分付能一次性刷出钱吗?
微信分付,作为一种创新的支付工具,在推出之初便引起了广泛关注。它不同于传统的信用卡或花呗分期付款方式,而是专门为用户提供了一种更加灵活便捷的小额借贷服务。这种模式下,用户可以享受免息期,并在规定时间内...
花呗资金如何提现到银行卡?了解这些方法与注意事项
关于如何将花呗资金提现到银行卡的问题,首先需要明确的是,花呗本身并不具备直接提现的功能。这是因为花呗本质上是蚂蚁集团推出的一款消费信贷产品,主要用于购物、服务缴费等场景下的支付工具,而非个人储蓄账户。...