当代金融陷阱:信任危机下的现代借贷困境
当债务链条断裂时,信用体系的脆弱性暴露无遗。现代金融体系的信用评估模型建立在稳定现金流假设之上,却忽视了个体生命周期的不可预测性。某互联网金融平台的数据显示,2023年Q3逾期率突破15%的用户中,73%存在非连续性收入特征。这种结构性矛盾在经济下行周期尤为显著,当传统抵押贷款门槛抬高,消费金融产品加速下沉,底层信用风险开始集中爆发。债务重组的困境往往始于信息不对称,借款人对自身负债结构的认知偏差,与金融机构风险评估模型的错位,形成恶性循环。
资本市场的流动性枯竭正在重构借贷关系的底层逻辑。某区域性的中小企业调研显示,2022年第四季度企业借贷违约率同比上升42%,其中68%的企业遭遇过银行抽贷。这种系统性风险传导机制下,个人借贷的边际成本呈指数级上升。当担保体系崩塌,信用评级体系失效,借贷行为从风险对冲工具异化为生存手段。某城市信用社的内部数据显示,2023年逾期贷款中,35%的借款人曾通过多头借贷维持基本生活,这种自救行为反而加剧了债务滚雪球效应。
债务困境的本质是资源错配与预期落差的叠加。某心理学研究机构的追踪数据显示,陷入债务危机的个体普遍存在"未来幻觉",即高估自身还款能力的同时低估风险敞口。这种认知偏差在消费金融场景中尤为明显,当分期付款的月供被拆解为日常开支的一部分,债务负担的感知强度被稀释。某消费金融公司的风控模型显示,用户在申请贷款时,有61%的人未准确计算还款能力,这种结构性失配导致债务危机的爆发具有必然性。
破局需要重构债务管理的底层逻辑。某财务规划机构的实践表明,建立动态资产负债表比单纯追求还款率更重要。通过将债务分类为生存型、发展型和投机型,可以更精准地制定偿债策略。某案例显示,一位中年借款人通过剥离高息债务、重组低效资产,最终实现负债率下降40%。这种主动管理思维正在替代传统的被动还款模式,当债务被视为需要优化的财务工具而非生存威胁时,危机转化的可能性才真正显现。
债务困境的终极解决方案在于建立可持续的财务生态系统。某城市社区的创新实践显示,通过构建包含信用修复、资产再配置、收入多元化的职业发展网络,能够有效降低债务风险。这种系统性解决方案强调个人财务健康与社会支持体系的协同进化,当借贷行为回归到促进价值创造的本源,债务危机的频发性才能得到根本性遏制。
相关文章
美团月付提现手续费
美团月付提现手续费的讨论,远不止简单的数字交换。它触及了平台经济生态的平衡点,也折射出商家和消费者的利益博弈。传统支付场景下,商家通常通过日结或月结的方式,将交易收入划入银行账户。美团月付的引入,为了...
花呗提现攻略:如何安全便捷地提取现金?
花呗作为蚂蚁集团推出的信用支付工具,其取现功能本质上是将虚拟信用额度转化为现金流动。当前主流的取现途径包括支付宝内置的"花呗借呗"通道、第三方支付平台接入的快捷支付接口,以及部分线下商户支持的扫码提现...
7个方法,升级你的生活
在数字化时代,无论是企业还是个人,都需要不断更新和优化自己的方法来适应环境的变化。以下是七个常用的方法的更新策略,它们涵盖了从工作流程到学习习惯等多个领域。 ### 1. 时间管理的升级版传统的时间...
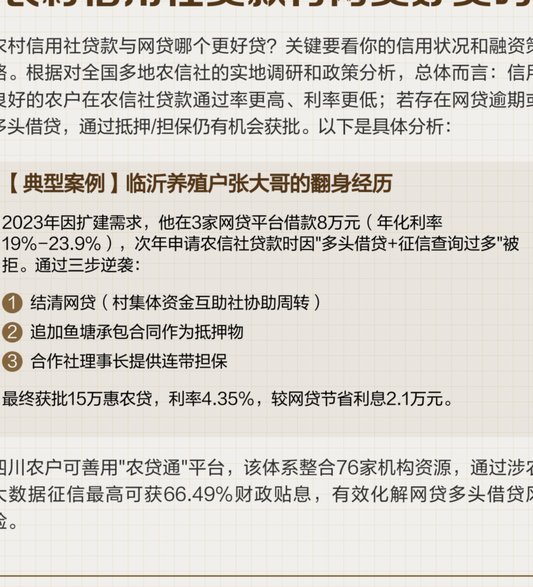
多头贷:风险与应对之道
多头贷现象的蔓延折射出信用体系的结构性缺陷。当借款人通过分散渠道获取资金时,信息孤岛导致金融机构无法全面评估真实负债水平。某第三方数据平台显示,2023年Q2多头借贷者中,62%存在隐性债务交叉,这种...
鹿优选借款入口全攻略
鹿优选作为一款专注于年轻群体的消费金融产品,其借款入口的获取方式一直备受关注。简单来说,寻找鹿优选借款入口并非单指一个链接,而是涉及多个渠道和路径的整合,需要根据用户的不同情况选择最便捷的方式。首先,...
鹿优选续费难?这招教你轻松退!
鹿优选的取消续费,与其说是一个简单的操作,不如说是一场与平台数据、用户习惯以及平台自身策略的博弈。其核心问题在于,鹿优选并非通过传统的订阅模式获取收益,而是依靠“定向”推荐和“抽奖”机制,这些机制天然...