白条额度提取失败:原因解析
白条额度的提取失败,绝非是一个简单的“余额不足”问题,它本质上是现代支付体系在进行多重维度风险与合规性校验时产生的流程性中断。从专业的角度解析,这种失败往往指向支付链路中的任一环节未能通过实时验证,构建了一个复杂的“失败诊断树”。当用户发起提取指令时,系统并非只计算余额,而是瞬间启动了一系列交叉验证:包括用户行为习惯模型匹配度、绑定的风控阈值、支付渠道的实时可用状态,以及最关键的,是否触发了反欺诈模块的预警信号。因此,初次面对的失败提示,往往只是冰山一角,真正的症结可能隐藏在规则引擎的深层逻辑之中。
更深层次来看,额度提取失败的首要主因,往往源于平台风险预警机制的触发。现代金融支付体系运行的核心,是建立一个动态的“信任模型”。当用户的资金行为模式(例如,极短时间内进行超额提现、在非惯用时间段进行大额交易,或涉及跨越多个高风险商户的连续操作)与系统内置的白条正常使用画像产生显著偏离时,系统出于保护资金安全的本能反应,会即时、自动地“硬性刹车”,从而导致提取失败。这并非是系统故障,而是一种高效率的预设防线。用户需要理解,平台设定的额度和限制,其背后的逻辑并非单纯的运营额度,而是动态计算的风险承载上限。
除了宏观的风控模型,交易失败也极易归结于技术层面的兼容性问题或系统链路的瞬时阻塞。我们不能将所有失败归咎于用户操作失误。首先,支付渠道的API接口可能经历临时的限流或维护,导致数据交互超时。其次,如果用户的设备环境、网络节点或者支付账户本身处于与平台规则冲突的状态——例如账号近期被限制了其他高级功能,使得白条作为补充功能的使用权被间接挂钩限制——也会造成额度提取无法顺利完成。此时的排查,必须从检查网络稳定性和账号的整体功能状态入手,而非仅仅关注余额的绝对值。
此外,不容忽视的是用户对自我额度边界认知上的误区。许多用户习惯于认为白条额度是固定、可自主支配的信用额度,但这忽略了额度本身的“消耗”与“回收”周期。某些类型的提现行为,即使系统显示有额度,但如果该额度必须通过特定的风控流程进行“预占用”和“回传确认”,而这个流程链路因为特定时间窗口的限制或系统批处理的介入而未能及时完成,也会导致临时的“提取失败”。专业的操作视角要求用户不仅关注“能否取到”,更要关注“在哪个时间点,以何种行为模式,能够促成整个资金流转链路的闭环确认”。
相关文章
得物余额变现攻略
得物APP作为一个集购物与社区交流于一体的平台,近年来吸引了大量的潮流爱好者和年轻消费者。用户不仅可以在平台上购买到各类时尚单品,还能通过各种活动赚取余额奖励或参与积分兑换等活动获得余额。但随之而来的...
白条取现:即时金融的机遇与挑战
信用支付工具的即时流动性设计正在重构现代金融生态,白条取现"当天取当天还"的模式实质是将传统信贷的时空边界彻底打破。这种服务通过算法实时评估用户信用额度,配合秒级到账的技术架构,使资金流转效率达到前所...
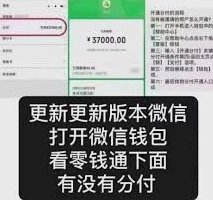
微信分付套现风险揭秘
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在用户信用评估与资金流转的闭环上。当用户通过分付进行消费时,系统会根据账户资产、社交关系链、消费行为等维度动态调整授信额度。若存在通过多账户拆分、虚...
拍拍贷有额度就能下款吗
“拍拍贷有额度就能下款吗”这个问题,在诸多小额贷款平台的竞争背景下,确实成为许多用户反复讨论的热点。简单地认为“有额度就一定能下款”,这种理解过于简化了拍拍贷的审核机制,也忽略了影响最终结果的关键因素...
2025:网贷无黑白户时代
2025年的网贷生态正在经历结构性裂变,传统征信体系的边界被技术突破不断消解。区块链技术与分布式账本的深度融合,使得个人数字足迹成为信用评估的新维度。当用户在社交平台的互动频次、内容创作活跃度、知识付...
无处借贷?这些应急资金来源你必须知道
当现金流断裂时,个体的财务韧性往往暴露在极端压力下。此时可优先考虑的并非传统借贷渠道,而是重新评估现有资产的流动性。例如,未使用的信用卡额度可作为短期应急资金,但需警惕循环信用带来的债务滚雪球效应。同...