羊小咩便荔卡额度优化策略
羊小咩便荔卡的额度管理需要从资金流动的底层逻辑切入。该卡种的额度体系本质上是银行授信模型的具象化,其额度释放机制与持卡人消费行为的时空分布密切相关。高频次的小额交易会触发系统对资金周转率的监控,而大额单笔消费则可能被判定为资金沉淀风险。建议通过分批消费策略实现额度的动态释放,例如将单笔支出拆分为3-5笔,间隔15-30分钟完成,既能规避系统风控阈值,又能维持账户活跃度。同时需注意消费时段的分布,避免在特定时段集中使用额度导致系统预警。
额度套用的深层逻辑在于资金周转效率的优化。该卡种的循环信用功能允许持卡人在还款日前多次提取额度,但需警惕利息计算的复利效应。建议采用"先借后还"的策略,将额度拆分为多个子账户进行分阶段使用,每个子账户设置独立的还款计划。例如将10万元额度分为3个5万元子账户,分别对应不同消费场景,通过精细化的资金调配降低整体资金成本。同时需注意系统对单日交易次数的限制,合理规划消费频次以维持账户健康度。
风险控制维度需要建立多层防护机制。该卡种的额度使用会触发银行的反欺诈系统,建议通过绑定第三方支付平台实现资金流转的间接化。例如将额度资金转入支付宝或微信零钱池,再通过这些平台完成消费支付,可有效降低直接刷卡交易的监控概率。同时需注意资金流转的时效性,确保在还款日前完成资金回笼,避免因逾期导致额度临时冻结。此外,定期查询账单明细,及时发现异常交易记录,是维护账户安全的重要手段。
额度套用的终极目标是实现资金的灵活调配。该卡种的特殊设计允许持卡人通过分期付款功能将额度转化为现金流,但需注意分期手续费的累积效应。建议采用"短周期分期"策略,将大额消费拆分为3-6期,每期还款压力控制在月收入的20%以内。同时可结合积分兑换功能,将部分额度转化为可提现的积分,实现资金的二次利用。但需警惕积分兑换的隐性成本,确保兑换比例优于直接消费的收益。最终需建立动态调整机制,根据个人财务状况和市场环境灵活优化额度使用方案。
相关文章
分付转个人账户的全流程解析与优化策略
任何涉及“分付”到个人账户的资金流转,绝非简单的后台点击即可完成。它本质上是一个跨越多个业务系统、涉及多方主体身份验证和资金合规落地的复杂架构问题。从业者必须首先跳脱出操作流程的表面,从资金流、信息流...
商家合作的变现新招数
数据驱动的合作模式正在重构商业变现逻辑。通过建立动态数据追踪系统,可精准捕捉商家在不同流量场景下的转化效率。例如在电商直播合作中,实时监测用户停留时长与商品点击率,能快速判断主播人设与产品调性是否匹配...
微信分付如何快速提现
微信支付的提现机制本质上是资金流转的闭环设计,其核心逻辑在于将用户账户中的零钱转化为银行账户的可支配资金。当用户通过微信支付完成交易后,账户中积累的零钱可通过绑定的银行卡实现提现。这一过程依赖于微信支...
分付微信如何提取
微信作为现阶段最流行的社交支付平台,在支付领域掀起了一场静默革命。这种以"朋友圈转发"为代名词的支付方式,不仅打破了传统银行体系的垄断,更重塑了用户支付习惯和商家运营模式。 从技术层面,微信支付采...
分期乐合规运营解析:是否正规平台?
分期乐自成立以来,便以互联网金融的新兴力量引起了广泛的讨论。其平台主打的是为年轻人提供消费金融服务,并以此构建了一个庞大的用户群体。然而,面对众多消费者的疑问和市场的质疑,“分期乐是一个正规平台吗”这...
分期乐取消分期付款全攻略
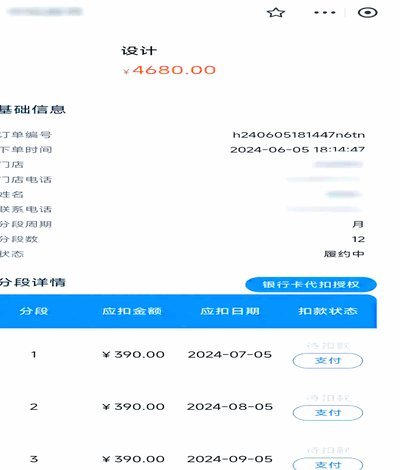
分期乐的分期付款机制本质上是用户与平台之间的信用协议,其取消操作需在合同约定范围内进行。平台通常允许用户在商品交付前申请取消分期,但交付后则需通过提前还款方式终止协议。这一设计源于风险控制逻辑——商品...