乐分期额度套现风险解析
乐分期的购物额度本质上是平台基于用户信用评估后发放的消费授信,其设计初衷是为用户提供分期付款服务。从技术逻辑看,额度的发放依赖于交易场景的合规性验证,平台会通过算法模型对用户消费行为进行实时监控。若用户试图通过虚构交易或拆分订单等手段套现,系统会触发风控规则,导致额度被冻结甚至账户被注销。这种机制设计的核心在于防范金融风险,确保资金流向与消费场景的匹配性。
从资金流的角度观察,乐分期的额度实质上是平台向用户提供的短期借贷工具,其资金来源多为金融机构的授信额度。当用户使用额度进行消费时,平台会将资金划付至商户账户,而用户需按期偿还本金及利息。若用户试图通过多次小额交易将额度转化为现金,会引发资金闭环的异常波动,导致平台风控系统判定为套现行为。这种操作不仅违反服务协议,还可能触犯《银行卡业务管理办法》中关于禁止套现的规定。
在实际操作层面,套现行为往往伴随着多重风险。首先,平台会通过交易对手的资质审核、交易金额与商品价值的比对、以及交易时间的合理性判断等维度进行筛查。其次,频繁的额度提取与消费行为可能引发征信记录异常,影响用户未来信贷资质。此外,若被认定为恶意套现,用户不仅可能面临额度永久冻结,还可能承担法律责任,包括但不限于民事赔偿或行政处罚。
对于有资金需求的用户,更稳妥的选择是通过正规渠道获取贷款服务。例如,银行信用卡分期、消费金融公司贷款产品等,均具备明确的还款计划和法律保障。这些方式既能满足资金周转需求,又能避免因套现行为带来的信用风险与法律纠纷。同时,用户应充分了解各类金融产品的利率结构、还款方式及违约后果,做出符合自身财务状况的决策。
相关文章
花呗分期套现的风险与后果
近年来,借助花呗分期付款进行消费已成为一种流行趋势。然而,一些用户可能会出于不同原因考虑通过不正当手段套现,这种行为不仅违反了用户的使用协议和相关法律法规,还可能带来严重的后果。首先,从法律角度来看,...
花呗套现:风险、止损与应对
花呗套现操作本质上属于平台规则明令禁止的违规行为,其可靠性需从多重维度审视。支付宝风控系统通过交易流水、消费场景、设备指纹等300余项指标实时监测异常操作,一旦发现资金流向与消费场景不符,账户可能被直...
如何优雅地取消携程拿去花权益?
携程拿去花的取消机制本质上是平台对用户行为的动态管理,其核心逻辑在于通过积分或优惠券的兑换行为触发消费场景,进而实现流量转化。取消操作需精准定位到活动规则中的可逆节点,例如在兑换页面的「撤销」按钮或订...
花呗秒套平台风险揭秘
“花呗秒套平台”这类金融服务模式,从本质上讲,是一种围绕短期信用额度周转和资金回笼的灰色地带活动。讨论其“怎么样”和“哪个可靠”,核心切入点绝不应是比对平台表面提供的利率或流程便利性。真正的专业审视,...
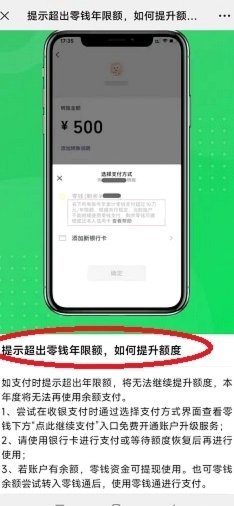
微信支付年限额超十万怎么办
微信支付限额的设定源于平台风控体系的核心逻辑,其本质是通过量化阈值降低资金流动风险。当用户触发"超过十万元/年支付限额"提示时,系统已基于账户行为模式启动了多层验证机制。这种限制并非简单的数值阈值,而...
2021携程拿去花提现优化解析
携程推出的“拿去花”服务自上线以来,便以其独特的消费借贷特性吸引了大量用户。2021年,“拿去花”的提现功能进一步升级,旨在为用户提供更加便捷和灵活的资金周转解决方案。然而,在享受便利的同时,用户对于...